觀點H&D Insight
AI Trade 大潰散
四大巨頭財報後的 Nasdaq 與投資心態——當科技巨頭從現金印鈔機變成借錢蓋電廠的公用事業,估值公式該怎麼改寫。
兩週之內,故事從「誰在建」變成「誰付得起」
十月最後兩週,是 AI Trade 從信仰走向審計的兩週。Meta 在 10 月 21 日率先交卷,Alphabet、Microsoft、Amazon 接著在 28、29 日連袂登場,四份財報攤開來,雲端營收沒有一家是差的,Google Cloud 年增 103%,AWS 仍在近 18 季最快的成長軌道上。然而市場這一次不看營收表,它翻到了現金流量表的最後一行。
結果是 Nasdaq 100 十月單月下跌 6.7%,創下 2025 年 3 月關稅恐慌以來最差的一個月,成分股市值蒸發約 2.7 兆美元。Alphabet 單日重挫 13%,是上市以來最慘烈的一天;ServiceNow 一天跌掉 31%;Meta 自財報後再跌 12%,S&P 把其信評展望由穩定調為負向。這不是一次單純的回檔,而是市場在集體改寫一道估值公式:當科技巨頭從「現金印鈔機」變成「借錢蓋電廠的公用事業」,本益比應該怎麼給。
跌到這裡,夠了嗎?
均線已經空頭排列整齊,這是全面轉空的開端,還是 AI 長週期中一次劇烈但健康的估值重置?
此時此刻一個理性的投資人應該抱持什麼樣的心態、怎麼動手。
四份財報的共同結論:營收及格,現金流不及格
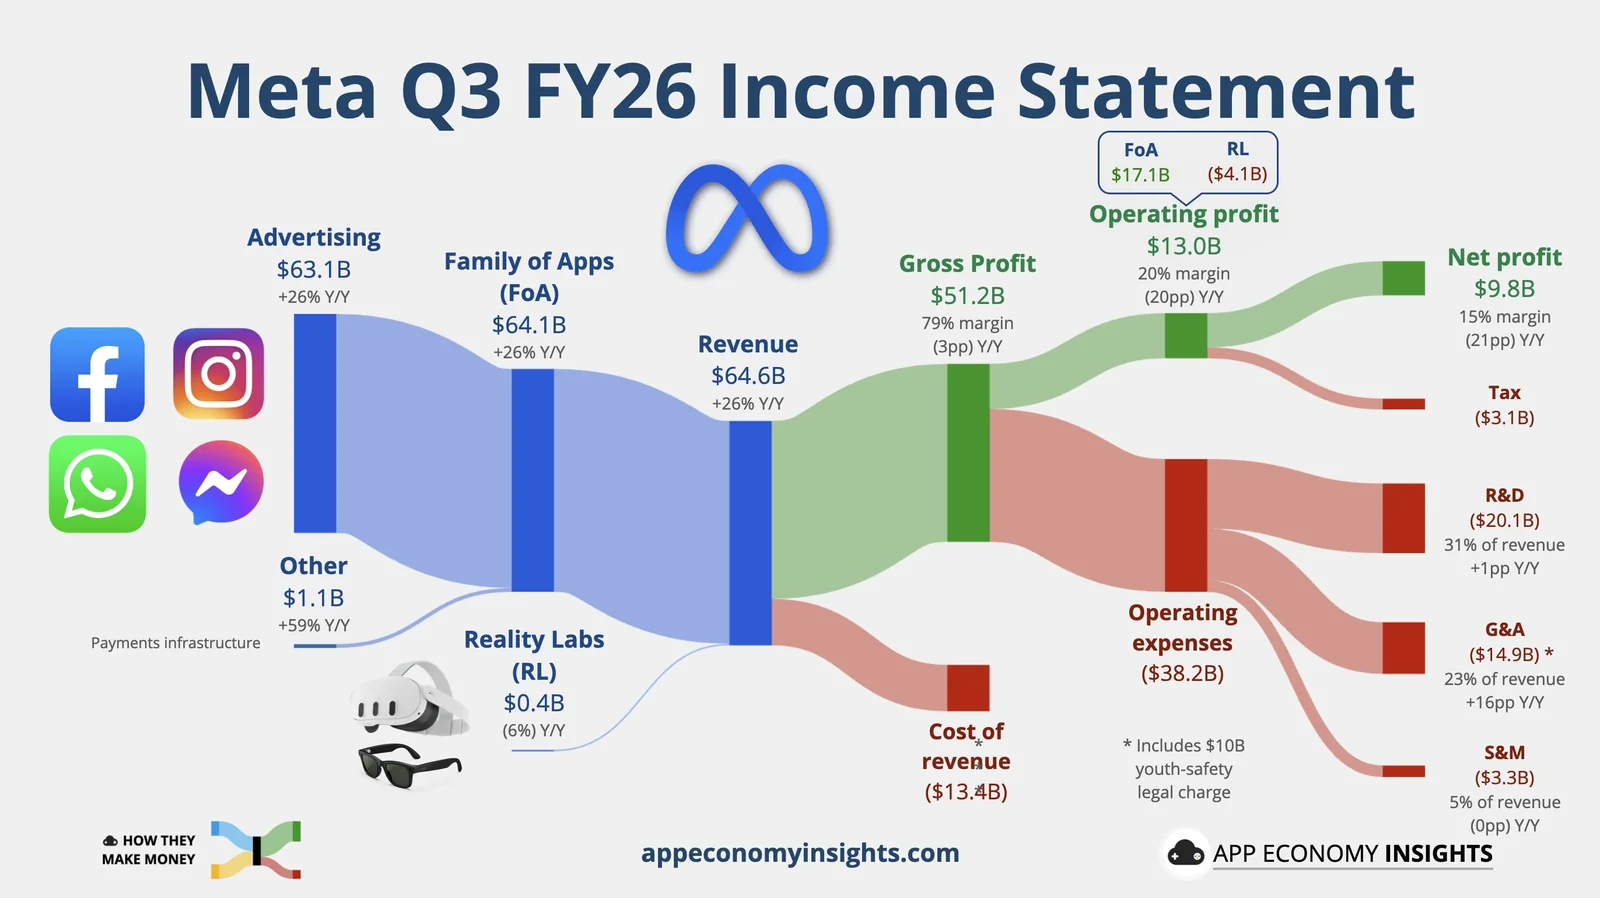
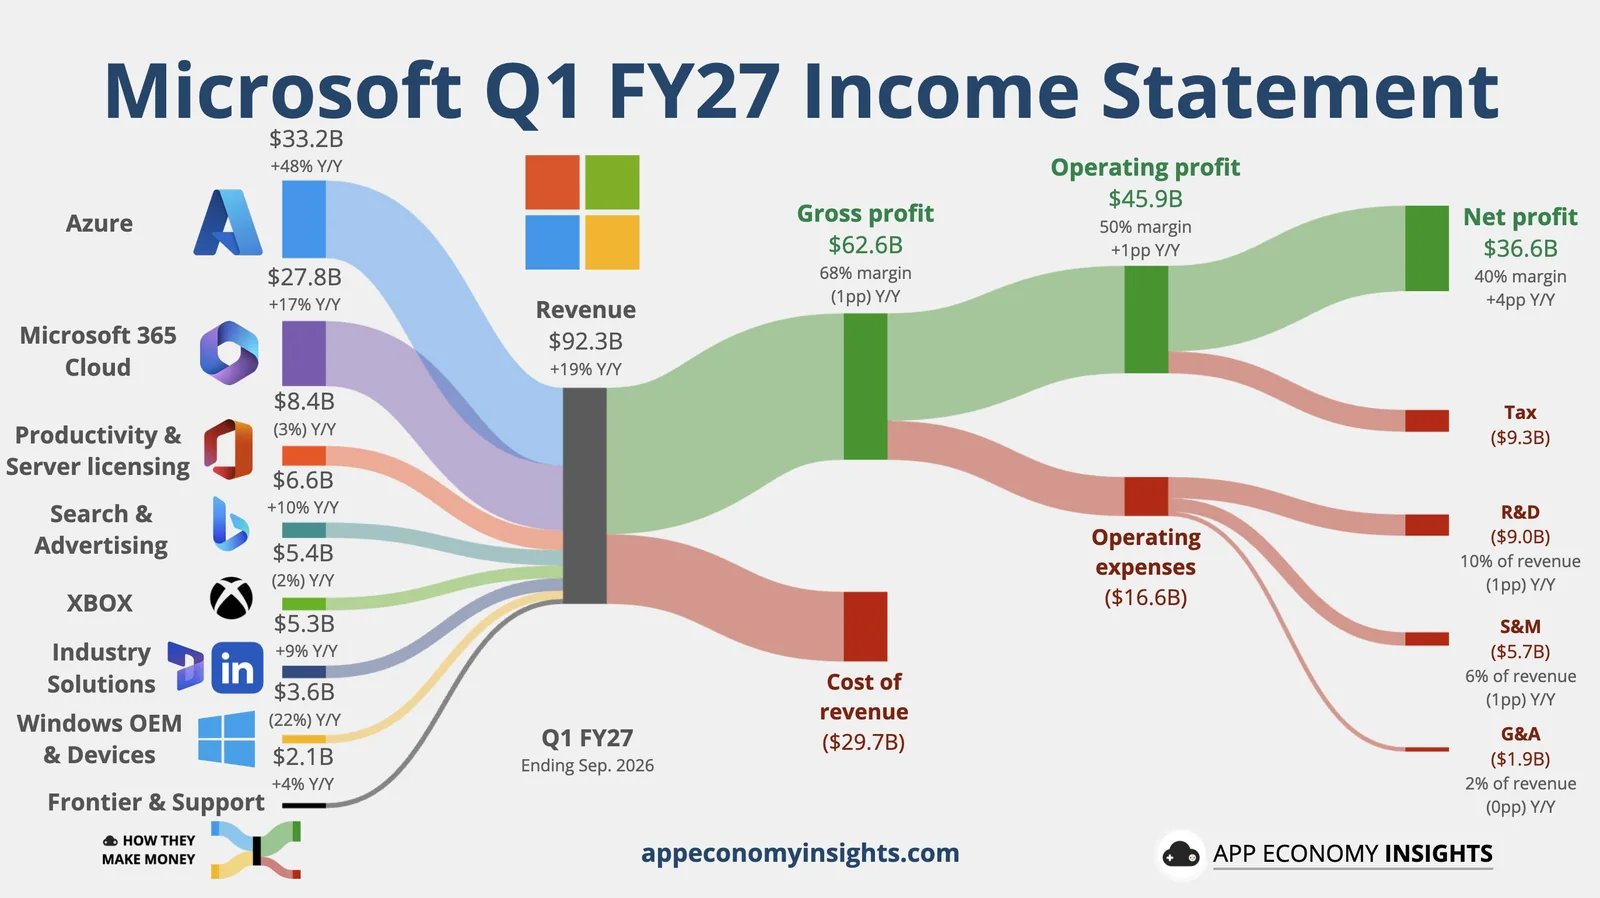
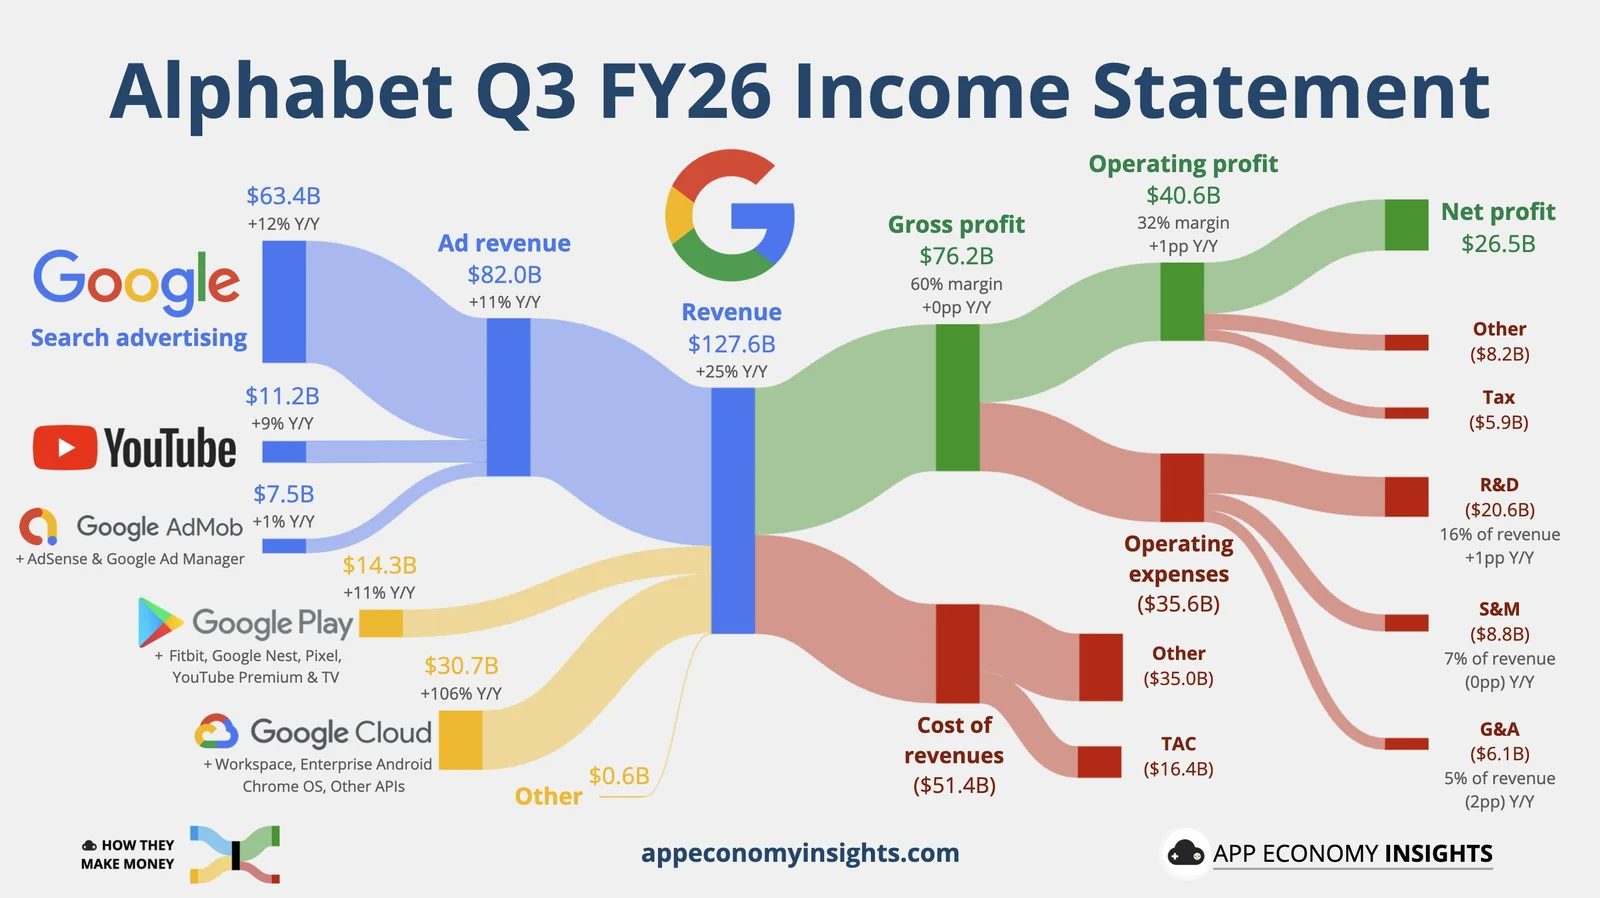
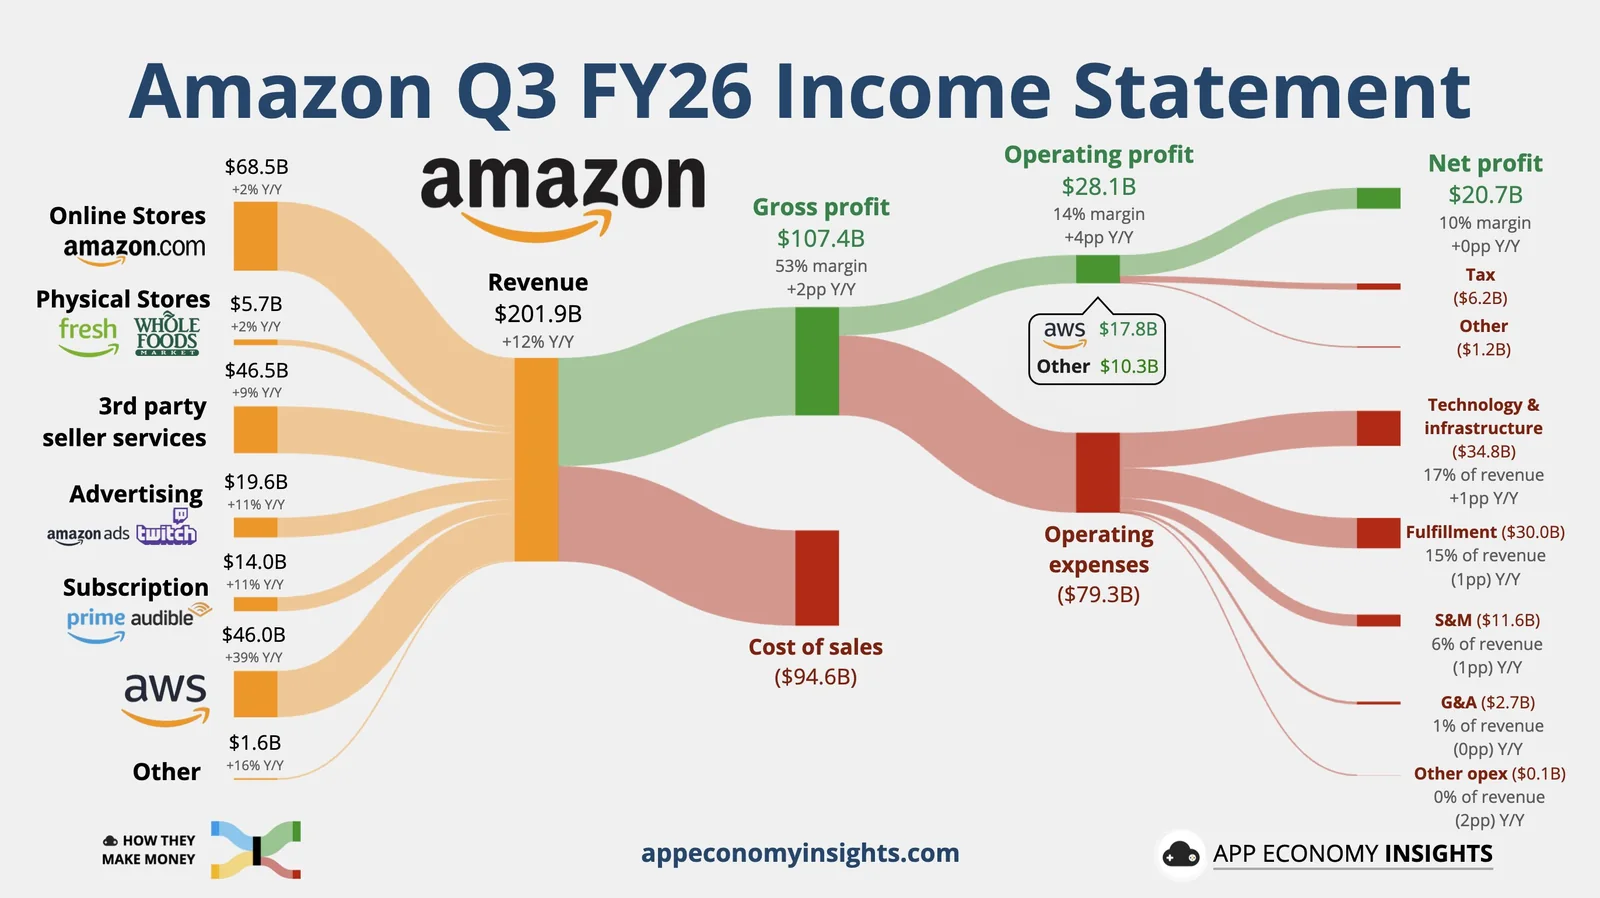
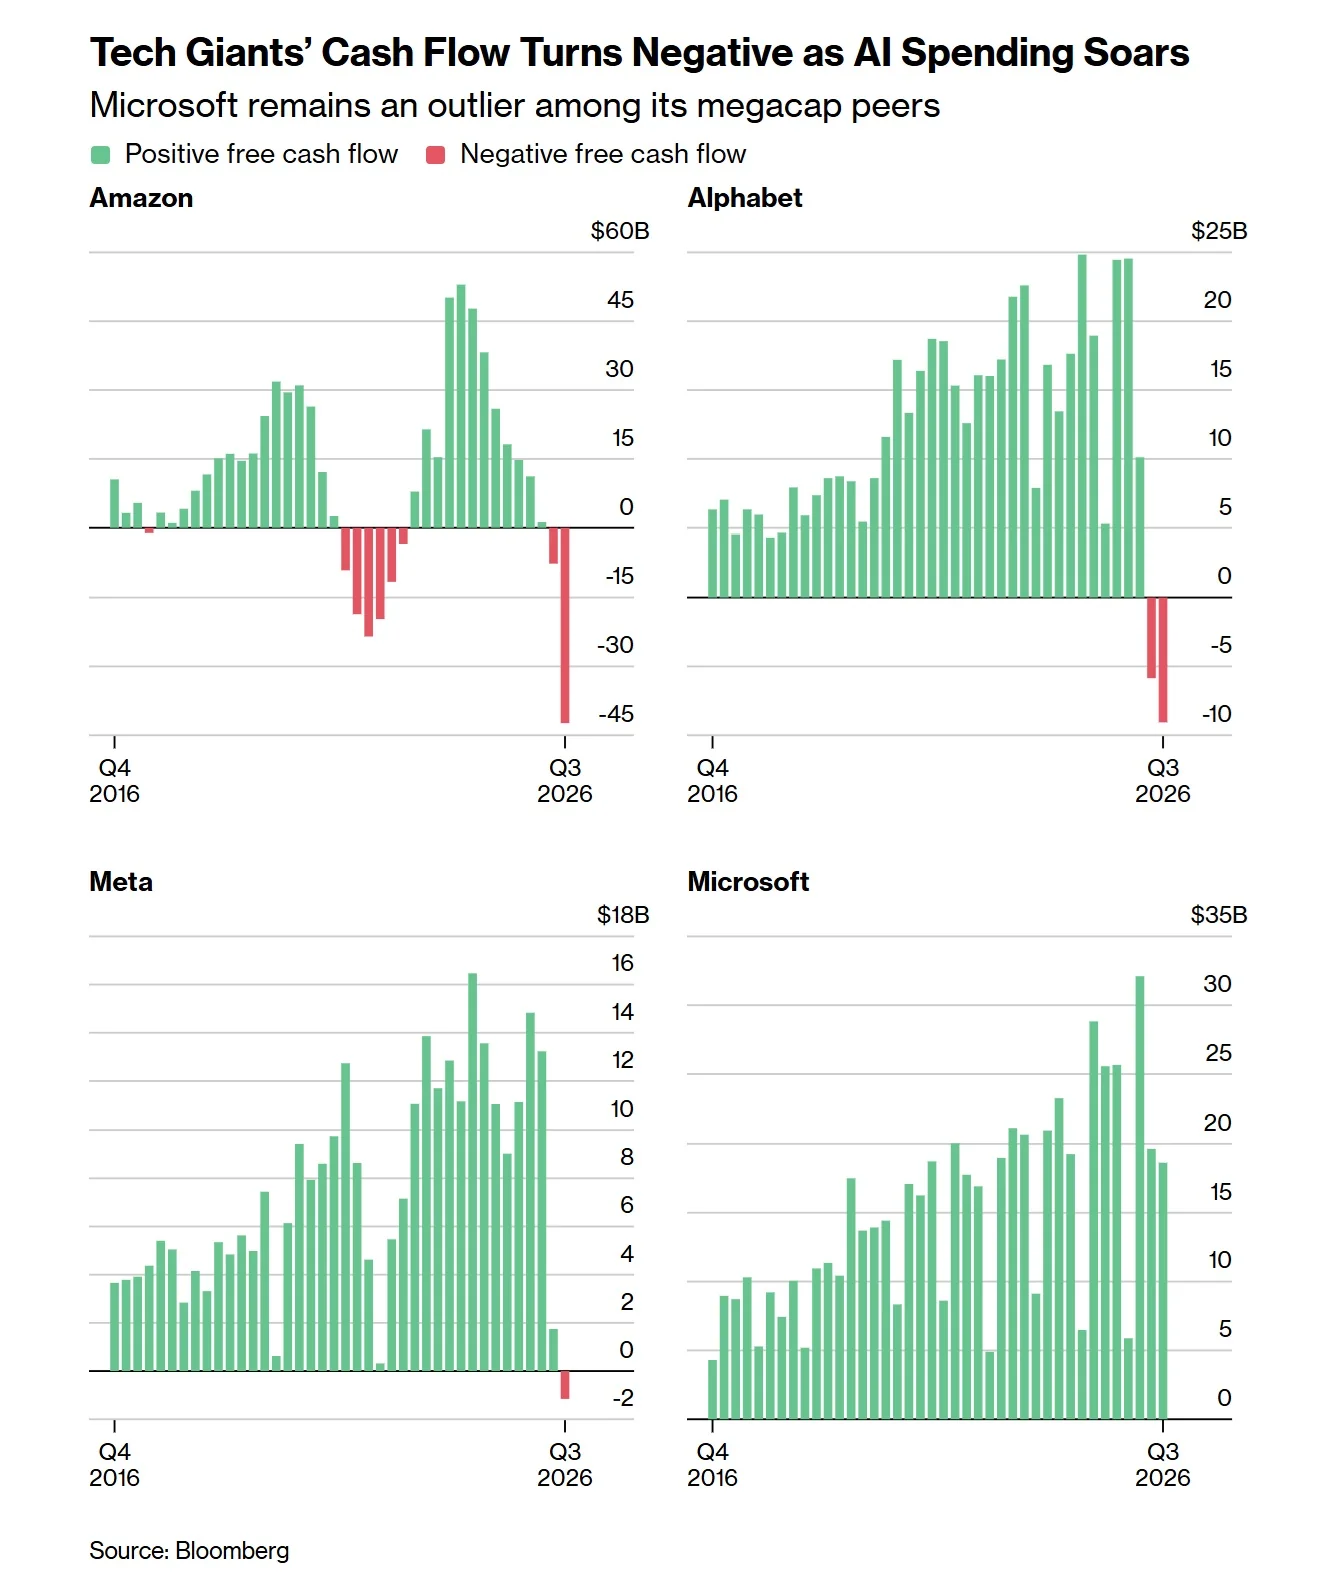
把四家公司的數字並排,結論一目了然:需求端沒有問題,問題在於資本支出的增速已經全面超越營運現金流的增速。四家之中有三家單季自由現金流轉負,只有 Microsoft 守住正數,而市場甚至連這個唯一的優等生也一併拋售。
Alphabet 是這次崩跌的震央,因為它同時暴露了兩個風險。第一是資本支出 514 億美元,已經高於 423 億美元的營運現金流,公司本季另外發債約 287 億美元、發股約 124 億美元來填補缺口,這是一家曾經以零負債、大額回購聞名的公司前所未見的財務姿態。第二更致命:AI 搜尋查詢量強勁成長,但每次查詢的變現率低於傳統搜尋,廣告營收罕見低於預期。搜尋占營收將近 56%,這意味著 Alphabet 正在用自己的錢,建造侵蝕自己核心業務的武器。
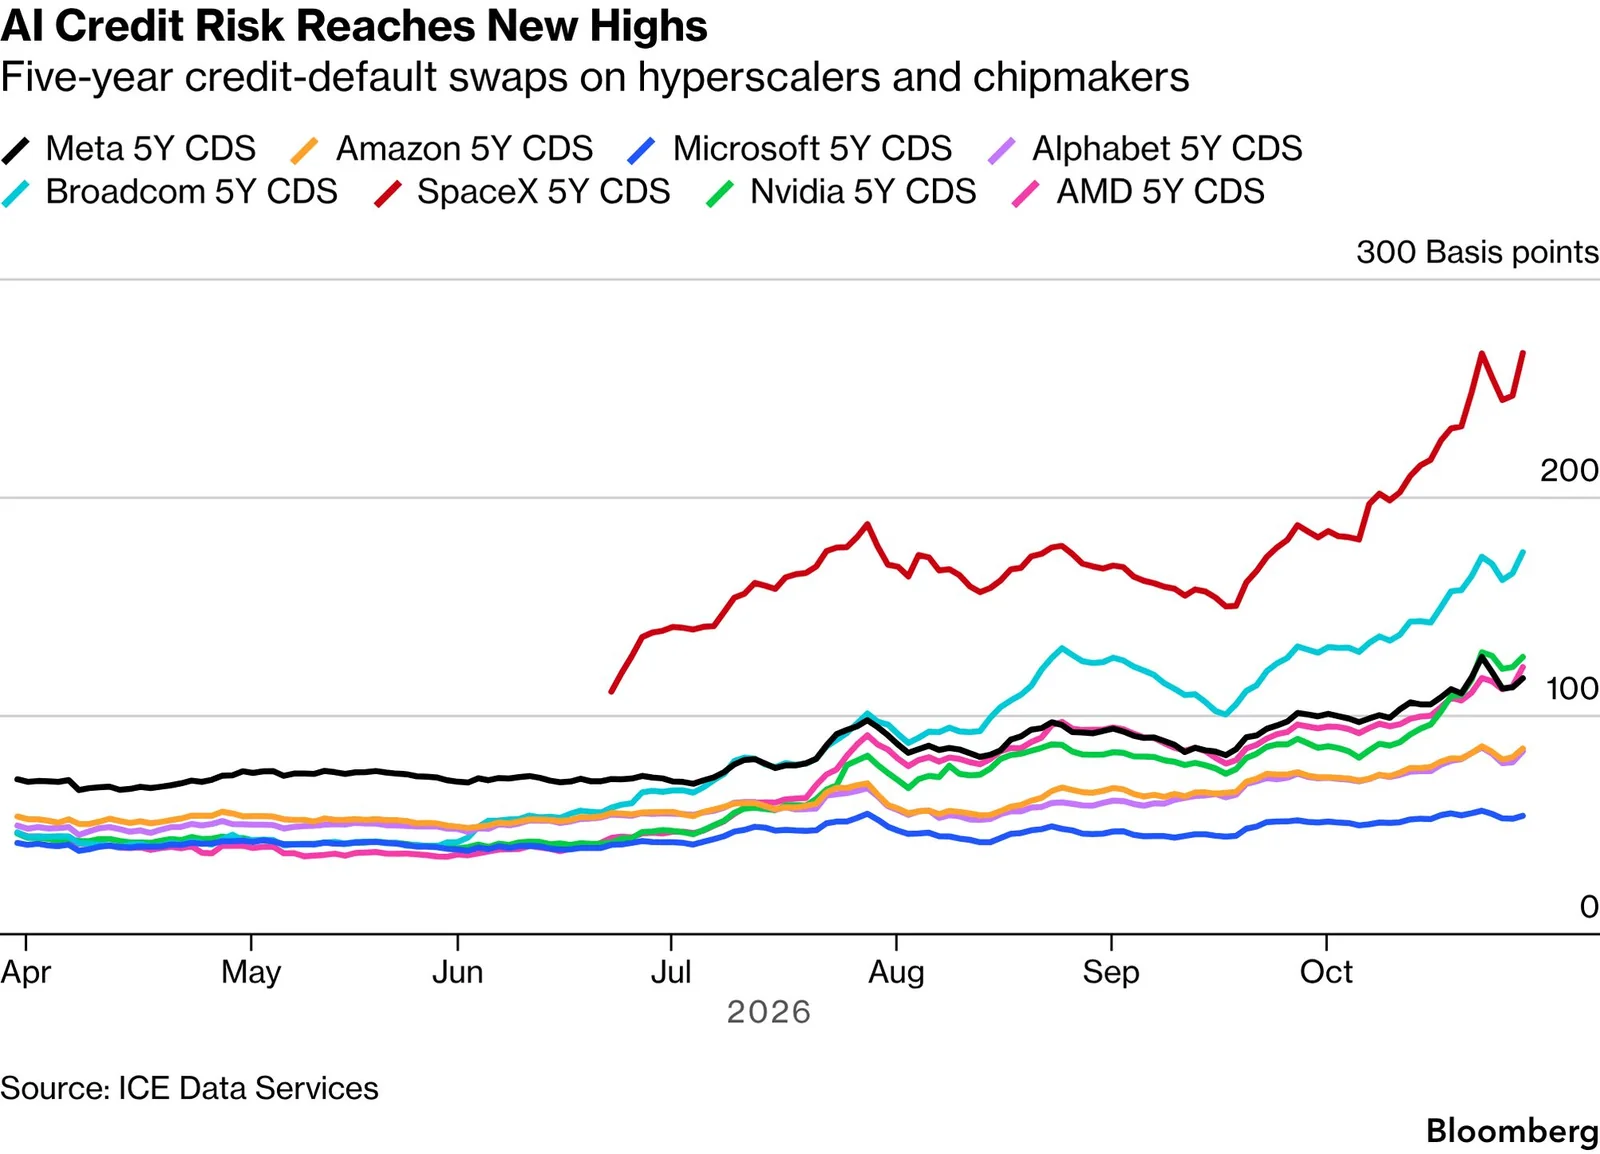
Meta 則是信用面的警訊。單季資本支出 349 億美元高於 328 億美元的營運現金流,同時宣布發行新一類無投票權 C 股以「為成長融資」,未來支出承諾升至 8,250 億美元。S&P 將其信評展望下調為負向,信用違約風險指標升至歷史新高。當股東開始被要求為資本支出買單,而不是享受回購,估值邏輯就從成長股滑向了資本密集產業。
Microsoft 的遭遇最值得玩味。Azure 年增 48%,自由現金流將近 190 億美元,是四家裡唯一的正數,股價依舊下跌。這說明市場此刻不是在獎優罰劣,而是在整個板塊層級降低風險偏好,好公司也被當成提款機。這種「錯殺」,往往是後續選股機會的來源,但在情緒觸底之前,它不會被市場承認。
典範轉移:從「輕資產現金牛」到「重資產公用事業」
過去十五年,科技巨頭的估值溢價建立在三根支柱上:輕資產、高現金流、可預測的成長。這三根支柱如今至少倒了兩根。四大雲端業者加上 Oracle 的單季資本支出已經逼近 2,300 億美元,是 2023 年初的六倍以上;今年累計投入約 8,000 億美元,Alphabet 一家的未來支出承諾已遠超 1 兆美元。這不再是軟體公司的財務結構,而是電力公司、電信營運商、半導體晶圓廠的財務結構。
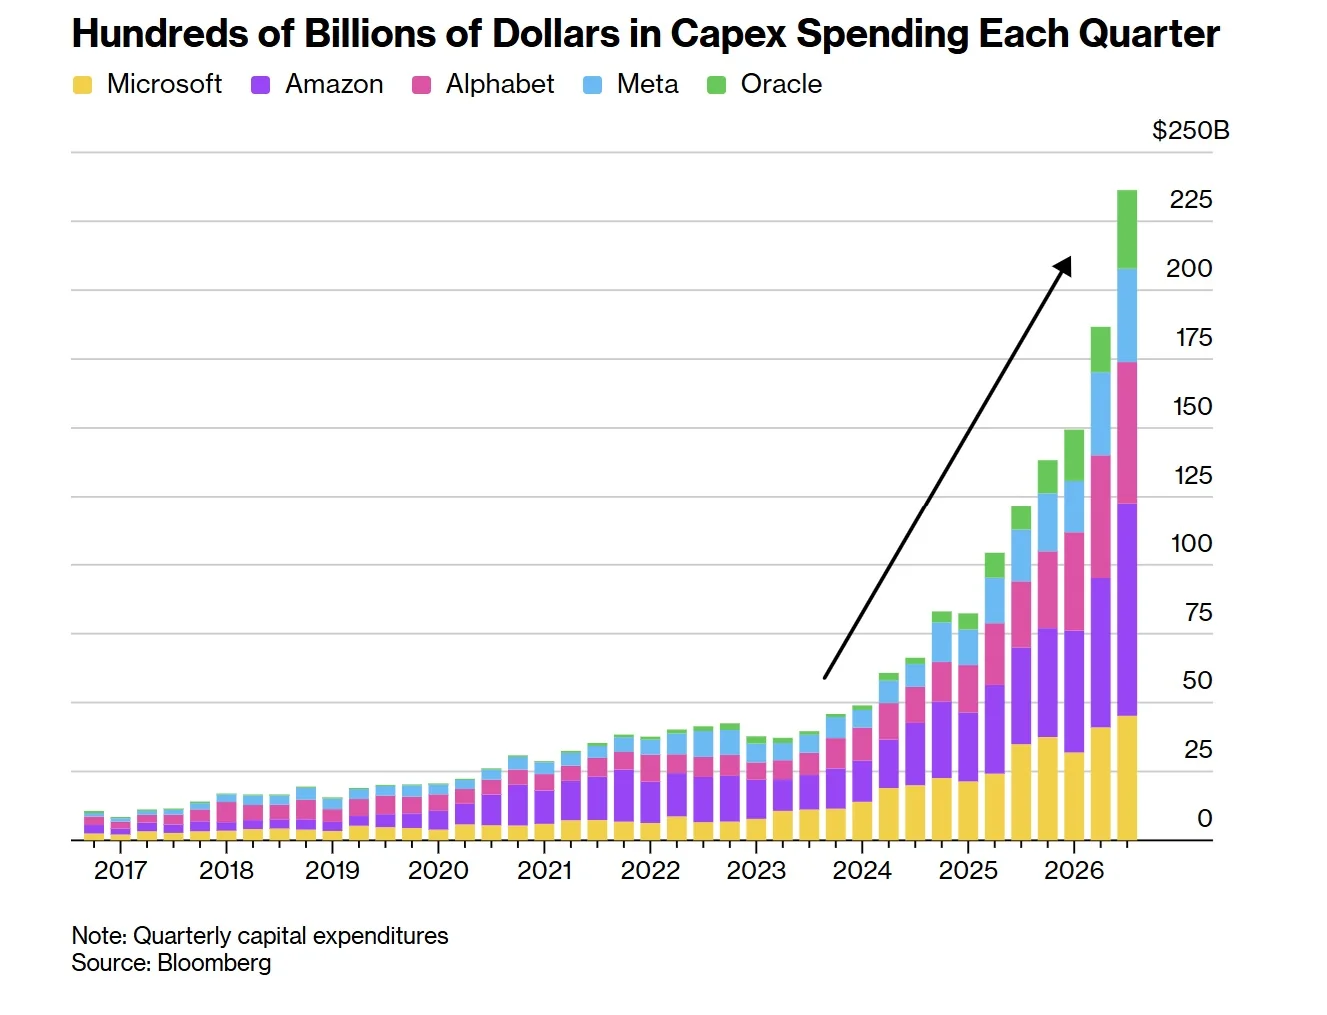
估值框架因此必須重寫。當資本支出遠大於折舊,帳面盈餘會系統性高估真實的股東現金回報,本益比這把尺開始失準。市場正在從「EPS × 成長溢價」轉向「投入資本報酬率 × 回收週期」的思維。用我一貫使用的 Revenue per Gigawatt 框架來看,問題的核心從來不是雲端營收長不長,而是每投入一 GW 的算力,能換回多少可持續的年化營收與毛利,以及這個轉換率是在改善還是惡化。Google Cloud 年增 103%、Azure 年增 48% 說明分子在長,但 Alphabet 2027 年資本支出將破 3,000 億美元說明分母長得更快。
Amazon 的 Jassy 把這段現金流低谷定義為時間差:資料中心上線、伺服器使用幾年之後,現金流自然會翻正,股東信中也明言基礎設施投資約落後變現 6 到 24 個月。這個論述在邏輯上成立,但它把一個財務問題轉換成了一個信任問題。市場願意等多久,取決於利率、取決於資金成本、取決於下一季的成績單。而本季的成績單,恰好就在「等待」最昂貴的時刻交出。
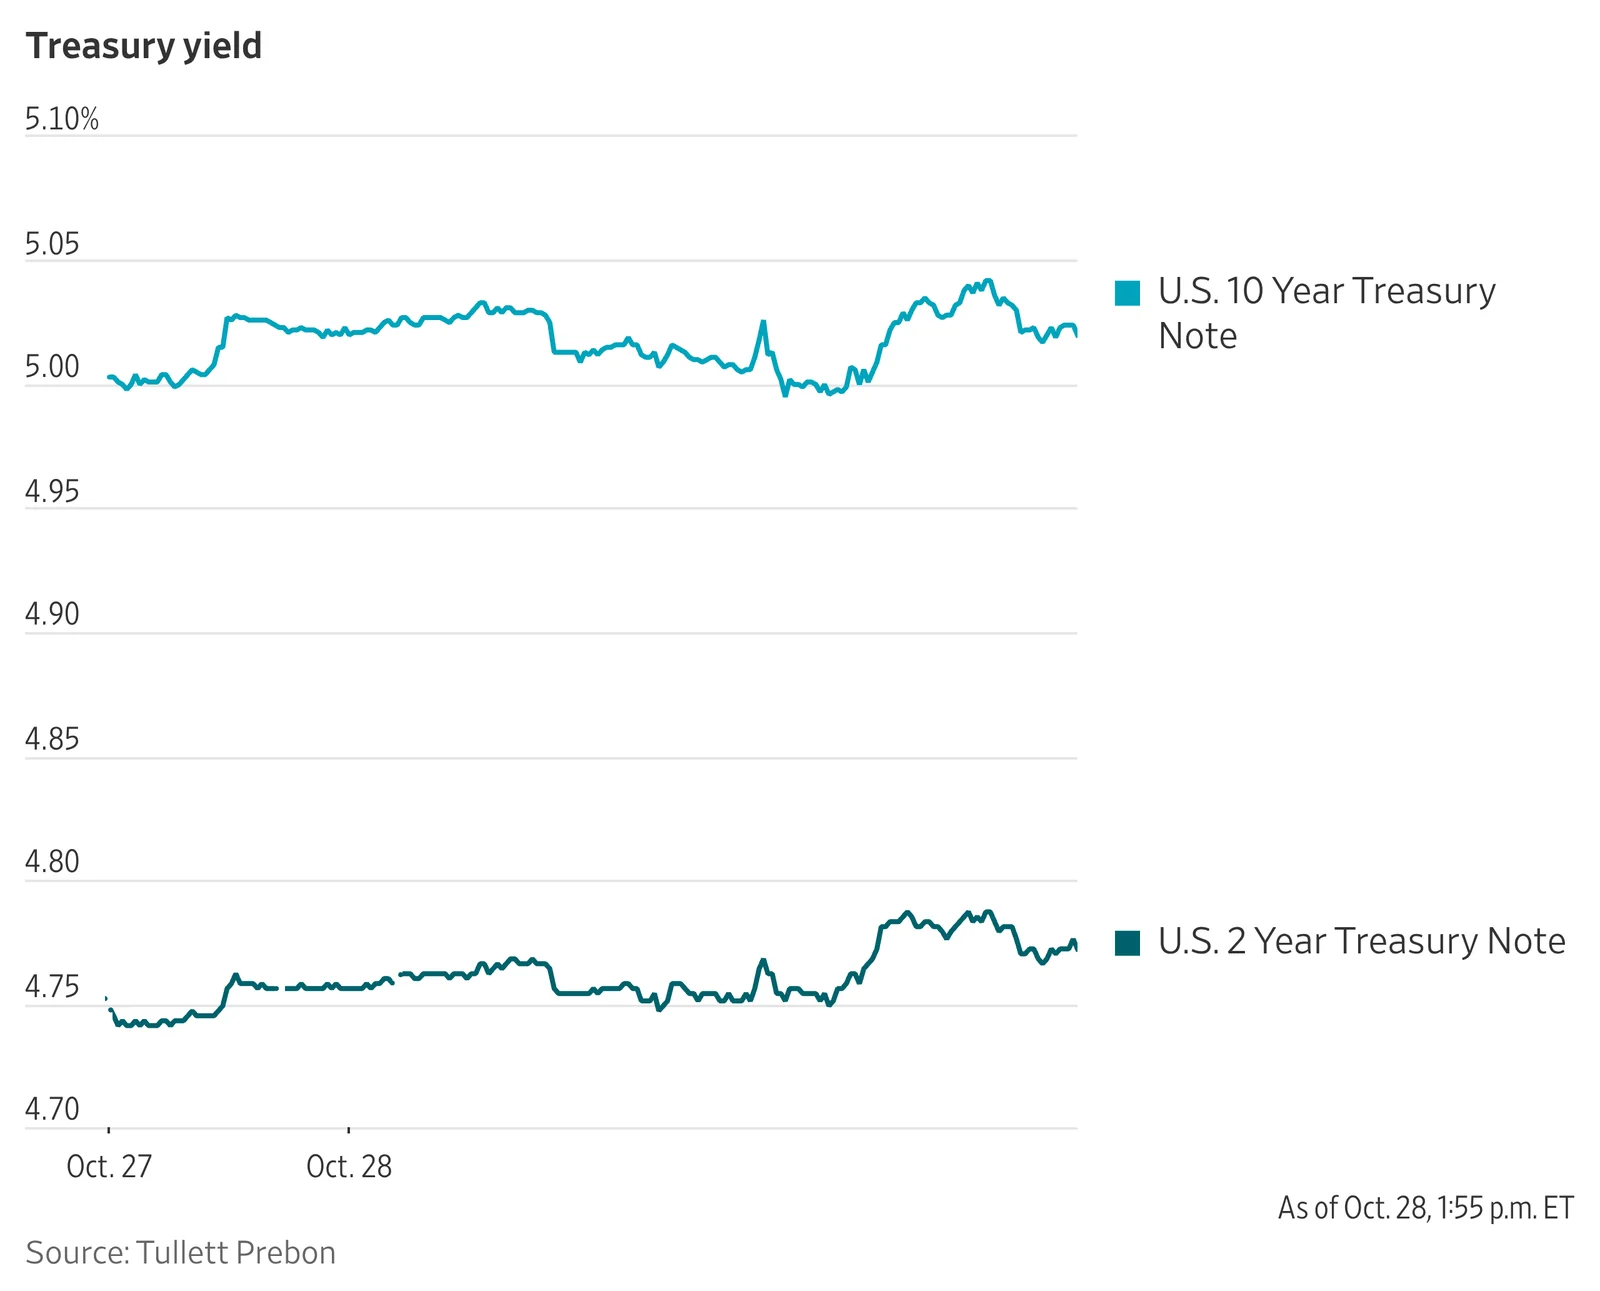
這就是為什麼「好財報、壞股價」會在此時集中爆發。不是 AI 需求消失,而是在 10 年期公債殖利率逼近 5%、PCE 通膨 3.6%、市場開始押注 Fed 十二月升息的環境下,未來現金流的折現率被拉高,任何「先投入、後回收」的商業模式都要承受更重的估值懲罰。AI 的長期故事沒有被證偽,但它的現值被重新計算了。
外溢效應:從巨頭到軟體、晶片、Neocloud 的連鎖反應
這次潰散不是四檔股票的事,而是沿著 AI 價值鏈向兩端同時擴散。往下游,是被 AI 顛覆的軟體業;往上游,是靠 AI 資本支出吃飯的半導體與算力租賃商;中間,則是用債務撐起擴張的 neocloud。三條傳導路徑各自有不同的邏輯,投資人不能一概而論。
軟體業承受的是「顛覆折價」。標普 500 軟體股本季營收優於預期的比例從上季逾 80% 降至 70%,獲利優於預期的比例從 100% 降至 90%。ServiceNow 財報後單日重挫 31% 創紀錄,Twilio 跌 18%,Fortinet 下修服務營收拖累整個資安族群。市場擔心的是 agentic AI 直接吃掉以席次計價的 SaaS 模式,Anthropic 與 OpenAI 的企業產品每前進一步,傳統軟體的定價權就被重估一次。這條傳導線是結構性的,不會因為利率回落就自動修復。
半導體承受的是「預期透支折價」。費城半導體指數今年一度上漲超過 100%,6 月底創下歷史新高後一路震盪,10 月中出現 8 連跌、2008 年以來最長的跌勢,是今年第 5 次 10% 以上的修正。Nvidia 十月市值蒸發近 6,000 億美元,Intel 單月跌幅逼近 45%,Sandisk 約 35%。這裡有一個值得反覆咀嚼的弔詭:巨頭被懲罰的原因是花太多錢,而這些錢正是晶片供應鏈的營收。Alphabet 喊出 2027 年資本支出破 3,000 億美元,Meta 未來承諾 8,250 億美元,這些數字在巨頭的現金流量表上是負號,在台積電、輝達、記憶體廠與台灣 AI 伺服器供應鏈的損益表上是正號。只要資本支出指引沒有被砍,上游的基本面就沒有被破壞,被破壞的只是本益比。
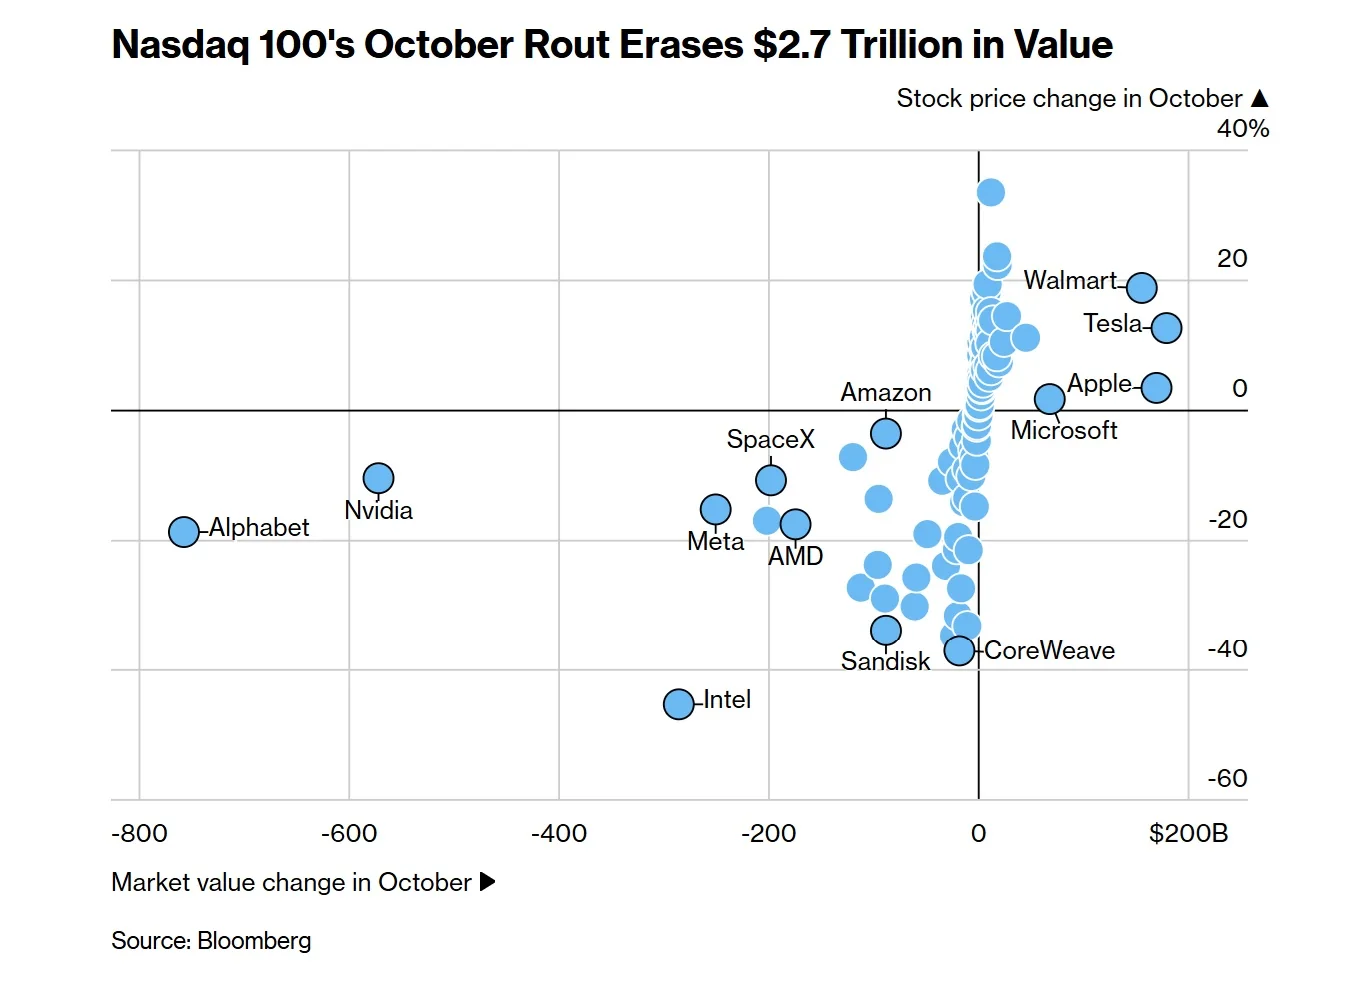
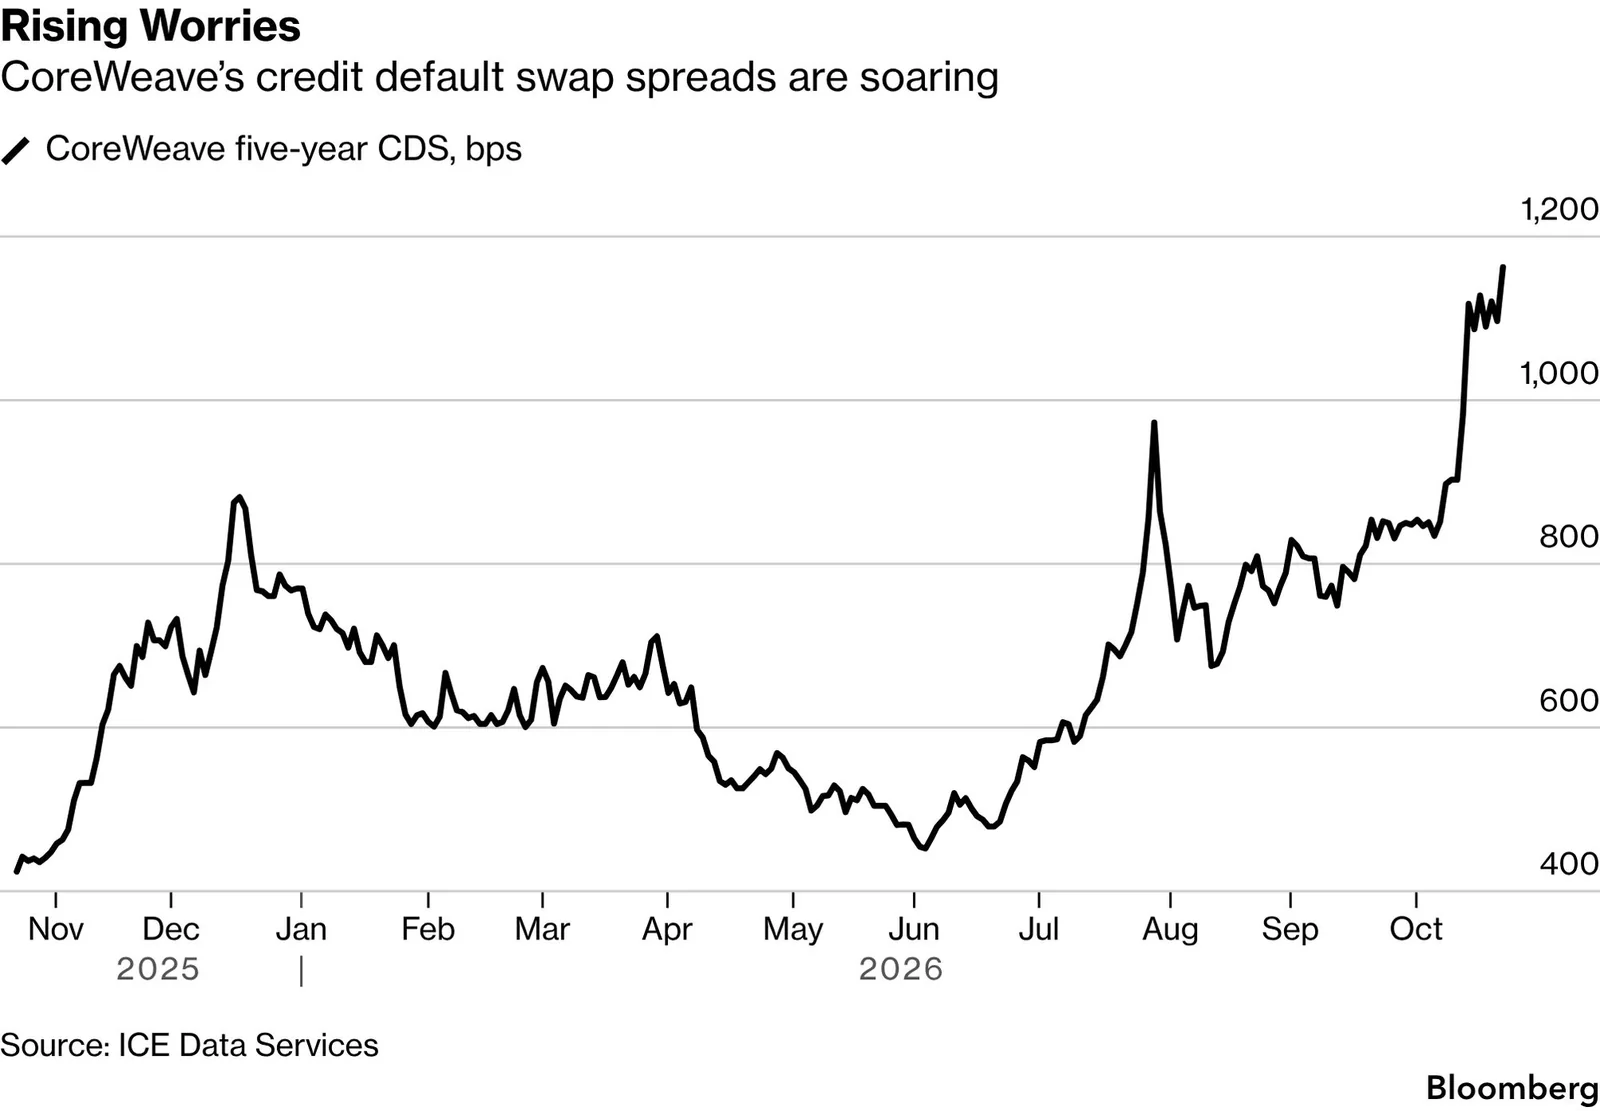
Neocloud 承受的是「信用折價」,這是三者之中最需要警惕的。CoreWeave 十月股價約跌 37%,部分無擔保公司債殖利率一度超過 16%,上半年自由現金流約負 104.5 億美元,全靠融資活動撐住擴張。當股票與債券同步下跌,代表市場開始質疑的不只是估值,而是融資管道能否持續打開。這一環如果斷裂,會反向衝擊 GPU 訂單的能見度,是整條 AI 鏈最脆弱的槓桿點。
技術面:中期趨勢已經轉空,長期趨勢尚未判決
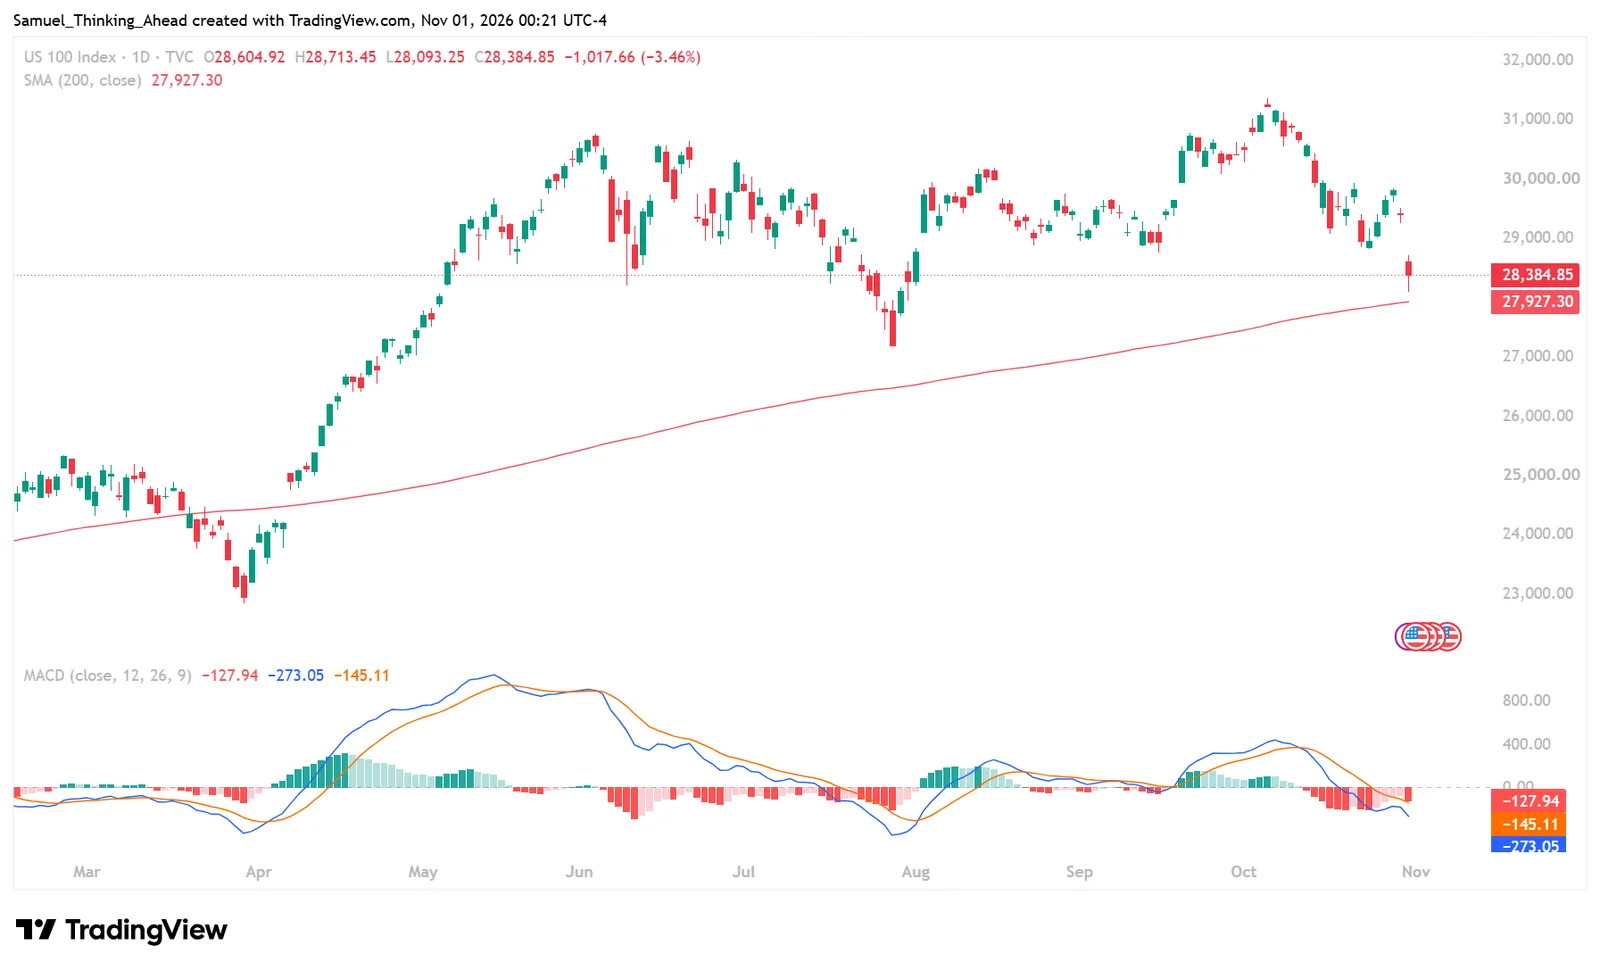
直接回答最關鍵的問題:就線型而言,Nasdaq 100 的短中期均線確實已呈空頭排列,但長期多空分水嶺的 200 日均線正在被測試,尚未有效跌破,因此現階段的正確定性是「中期修正進入第二階段」,而不是「全面轉入空頭市場」。兩者的差別不是語意遊戲,而是決定你該減碼避險,還是該全面撤退。
先看已經成立的空方證據。Nasdaq 100 在 10 月 30 日收在 28,384.85 點,單日跌 3.46%,盤中最低 28,093.24 點,恰好距 10 月 6 日 31,224.47 點的歷史收盤高點 10.0%,收盤跌幅則為 9.1%。指數在十月中已跌破 50 日均線與自 7 月以來的上升通道,5、10、20、50 日均線依序下彎,形成標準的短中期空頭排列。Nasdaq 綜合指數連續三週收黑,是 3 月以來最長的週線連跌,收盤逼近三個月低點。若以 Dow Theory 的語言來說,次級趨勢已經確認向下。
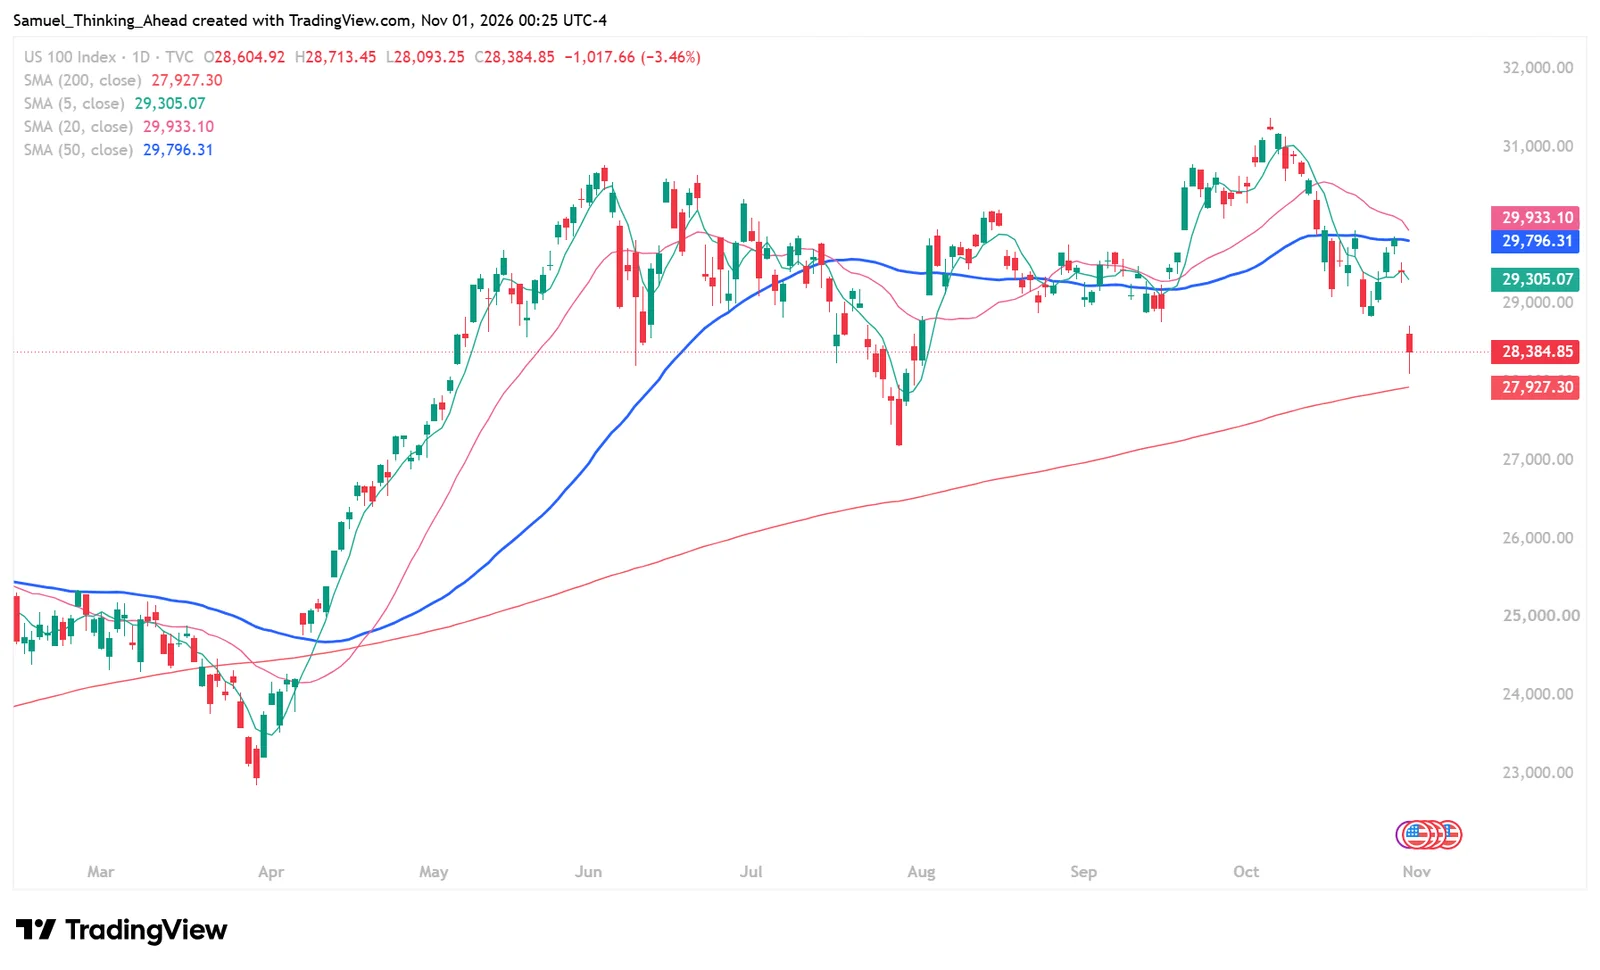
再看尚未成立的條件。第一,收盤從未確認進入修正區,盤中跌破 10% 後又收回。第二,根據 OANDA 十月中的技術分析,200 日均線約落在 27,876 至 28,200 點區間,指數此刻正好踩在這條線上,而 200 日均線本身仍處於上揚狀態。第三,這是 2026 年第三次盤中跌破高點 10%,前兩次都在數週內收復並創下新高。第四,市場廣度出現的是輪動而非全面撤退:十月 S&P 500 僅跌 0.94%,道瓊反而上漲 1.7%,Walmart 等防禦型權值股逆勢走高,資金是從 AI 換到價值,而非從股市撤到現金。
真正讓這次修正比前兩次更危險的,不在線型,而在總經背景。Fed 在 10 月 29 日按兵不動,市場對十二月升息的押注升至 75% 左右;第三季 GDP 年增 3.4%,PCE 通膨 3.6%,油價在伊朗緊張局勢下站上 100 美元,10 年期公債殖利率十月中一度觸及 5.10%。前兩次修正有降息預期或地緣緩和作為解藥,這一次的總經環境偏向「再通膨加上升息風險」,對長存續期的成長股最不友善。換句話說,線型尚未判決,但風向對多方不利。
多空論據與三種情境推演
多空雙方都握有真實的數據,這正是此刻最難判斷的地方。我的基準看法是:AI 的需求週期沒有結束,但 AI 股票的估值週期已經從擴張期進入收斂期,未來六個月更可能是寬幅震盪與深度修正,而不是 V 型反轉或直線崩盤。
多方最有力的論據是盈餘本身。根據 Nasdaq 經濟研究所,Nasdaq 100 第三季盈餘年增率仍有約 49%,股價下跌加上盈餘上修,意味著估值已經實質收斂。三大雲端的在手訂單同樣驚人:Microsoft 商業剩餘履約義務約 6,780 億美元,Google Cloud 約 5,140 億美元,AWS 約 4,960 億美元,需求大於供給的格局並未改變。再者,資本支出指引一個都沒被砍,上游供應鏈的訂單能見度仍延伸到 2027 年。
空方最有力的論據是資金成本與融資結構。巨頭開始發債、發股來填補資本支出缺口,neocloud 的債券殖利率衝上兩位數,而 Fed 不但不降息,還可能升息。歷史上最危險的組合,從來不是需求轉弱,而是需求仍強、但資金成本快速上升、投資回收期又被拉長的時候,2000 年的電信業就是在訂單仍然強勁時崩塌的。此外 Alphabet 揭示的自我侵蝕風險、軟體業的結構性顛覆,都不是一兩季就能證偽的疑慮。
機率為作者主觀判斷,區間以 10 月 6 日歷史收盤高點 31,224 點換算。值得強調的是,情境 C 真正的觸發點不是股價,而是資本支出被砍。只要巨頭還在加碼投資,空頭就只能殺估值、殺不到上游的盈餘;一旦有任何一家宣布下修明年資本支出,故事的性質才會從修正變成空頭。
此時此刻的投資心態與操作建議
一句話總結:此刻不是全面撤退的時刻,也不是重壓抄底的時刻,而是把「信仰型持股」轉換成「驗證型持股」的時刻。降低總曝險、提高持股品質、讓訊號而不是價格決定你何時加碼。
心態上,先承認典範已經改變。 過去兩年「逢低買進 AI」之所以屢試不爽,是因為市場只問成長、不問成本。從這一季開始,市場會逐季審計每一家公司的資本報酬率,評分標準變了,過去的贏家公式不會自動延續。最常見的錯誤有兩種:一是因為「跌得夠深了」而攤平,把估值修正誤認為價格便宜;二是因為恐慌而把自由現金流仍為正的優質公司一併賣出。前者是與趨勢作對,後者是被情緒錯殺。
部位上,降低總曝險,保留核心,砍掉槓桿。 對 AI 主題的整體持股,可考慮降至平常水位的五到七成,把釋出的資金暫放短天期公債或貨幣市場工具,在殖利率接近 5% 的環境下,等待本身就有報酬。保留的核心持股應優先通過兩道篩選:自由現金流為正、或者是資本支出的直接受益者且具備定價權。依此標準,自由現金流仍正的 Microsoft、握有先進製程與封裝定價權的晶圓代工龍頭、以及電力與散熱等實體瓶頸環節,比自由現金流轉負的平台型巨頭更有防禦力。反之,靠高收益債撐起擴張的 neocloud、以席次計價且尚未證明 AI 轉型的 SaaS,應列為優先減碼對象,直到其融資成本或營收指引出現穩定訊號。
節奏上,以訊號分批,而非以價格分批。 建議把預計回補的資金切成三份。第一份,等 Nasdaq 100 連續數日守穩 200 日均線、且 Nvidia 11 月中財報未再引發賣壓之後進場。第二份,等十二月 FOMC 結果明朗、信用市場(CoreWeave 債券殖利率、Meta 信用違約交換)止穩之後進場。第三份,等指數重新站回 50 日均線、空頭排列被破壞之後進場,這時價格可能已比底部高出一段,但換來的是趨勢確認。反向的紀律同樣重要:若指數收盤跌破 28,093 點並連續三日收在 200 日均線之下,代表情境 B 成形,應將曝險再降一級,而不是加碼攤平。
對台股投資人的特別提醒。 台灣 AI 供應鏈此刻處於一個微妙位置:美國巨頭被懲罰的原因,恰好是台灣供應鏈的營收來源。只要 2027 年資本支出指引持續上修,台積電、AI 伺服器組裝、電源、散熱、PCB 與記憶體的接單能見度就沒有受損,股價修正屬於估值調整。但必須盯緊一個領先指標:任何一家美國雲端巨頭的資本支出指引首次下修,就是台灣供應鏈由殺估值轉為殺盈餘的起點,屆時應毫不猶豫地降低部位。
訂閱 H&D 投資組合動態
每年數次,精選被投資公司的重要消息。
延伸閱讀
所有文章