觀點H&D Insight
忽視雜音:一生只需要幾次好球
財富來自少數幾個卓越的決策——從冪次分布、巴菲特的打洞卡到創投的報酬結構,談投資裡「不作為」的紀律。
在 AI 快速進展的此刻,投資專欄與研究資訊正爆炸性成長。AI 讓資訊產製更快、更多,也帶來你我共同的困擾:每天都被大量股票資訊轟炸。以台股為例,外資 cover 的個股將近 200 檔,幾乎每天都有數十篇外資報告問世。然而人的注意力有限,我們更該學會的,是屏蔽過載的訊息,把專注力留給真正值得的好股票與關鍵資訊。
資訊焦慮,是這個時代最普遍的投資情緒。資訊早已不是稀缺品,而是一場永不退潮的洪水;推播、快訊、群組、直播,每一則都在暗示同一件事:機會正在發生,而你不在場。害怕錯過(FOMO)不再是偶發的情緒,而是被精心設計出來的日常狀態。
交易室是「行動偏誤」最完美的培養皿:報價每秒刷新、訊號每分鐘生成,系統永遠有理由下單,人也很容易把螢幕上的「動」誤認為「工作」。但只要把時間軸拉長,就會看見一個近乎殘酷的規律:決定長期報酬曲線斜率的,往往不是成交紀錄的厚度,而是少數幾次重大判斷的品質。
這篇文章想談的,正是這件違反直覺的事:投資的成功,或許不在於你抓住了多少機會,而在於你願意、也承受得起放過多少機會。
十二個決策:財富的冪次分布
霍華·馬克斯(Howard Marks)曾轉述,巴菲特認為自己一生絕大部分的財富,來自大約十二個決策;查理·芒格的估計更極端,接近四個。數十年的自律、數千小時的閱讀與分析、橫跨無數景氣循環的市場交易,最後被壓縮成兩隻手就數得完的幾次落子。
這不是謙虛,而是數學。市場報酬從來不是常態分布,而是冪次分布(power law):少數極端值決定了整體結果。亞利桑那州立大學教授 Hendrik Bessembinder 的經典研究發現,1926 年以來美股整體創造的淨財富,幾乎全部集中在約 4% 的股票身上,其餘大多數股票長期下來甚至跑輸短期國庫券。換句話說,市場本身就是一個「少數決定多數」的系統,個人投資組合的命運自然也逃不出同一條曲線。
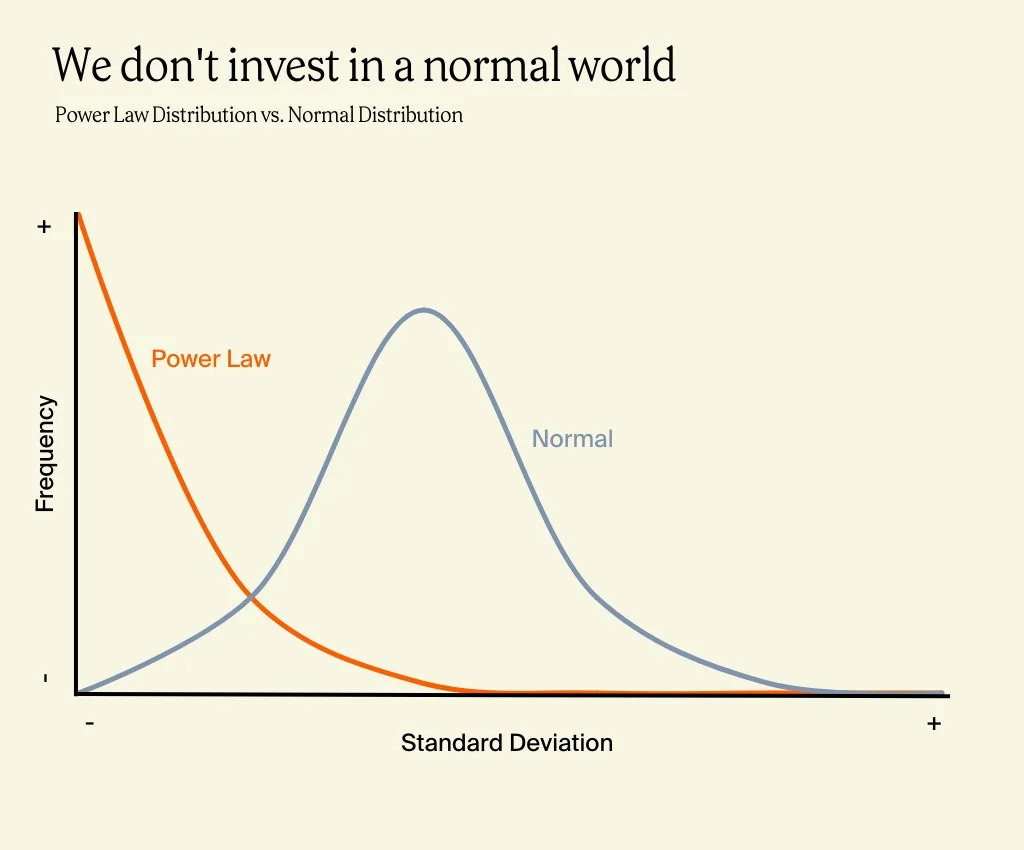
巴菲特對此有一個著名的比喻:想像你拿到一張打洞卡,一生只能打 20 個洞,每做一筆投資就用掉一格。在這樣的限制下,你會如何對待每一次決定?你會花更多時間思考,會拒絕絕大多數「還不錯」的點子,會在真正確信時下重注。這張想像中的卡片,本質上是把冪次分布的現實,轉譯成一套行為紀律。
一旦接受「只有少數決策真正重要」這個前提,整套投資方法論都會隨之重構。問題不再是「今天該買什麼」,而是「這是否值得用掉我一生 20 格中的一格」。
頻繁交易的代價
現代市場看似獎勵積極行動,實則獎勵的是讓你行動的那一方。零手續費的交易平台以成交量計價,財經媒體以點擊率存活,社群演算法以停留時間變現;它們的商業模式都建立在同一個前提上:你最好一直動。行為經濟學稱之為「行動偏誤」,在投資場景裡,它是一個包裝精美的陷阱。
學術界早有答案。Brad Barber 與 Terrance Odean 在 2000 年發表的經典論文,標題直截了當:《交易有害你的財富》。他們追蹤數萬個美國家庭帳戶後發現,交易最頻繁的那一組,年化報酬明顯落後市場,而落後的幅度大致正好等於他們付出的交易成本與擇時錯誤。更貼近我們的是同一批學者以台灣市場為對象的研究:在台股當沖族群中,扣除成本後能夠穩定獲利的人,比例低於 1%。台灣是全球散戶交易最活躍的市場之一,這個數字理應讓每一位習慣盯盤的讀者停下來想一想。
頻繁交易的代價不只是手續費與證交稅。更隱蔽的成本,是注意力。每一次為了小機會進出,都在消耗你理解大機會所需的心智頻寬;每一次被短期波動牽動情緒,都在削弱你在真正關鍵時刻按兵不動或重押的能力。市場中絕大多數的機會都只是干擾項,它們也許短期內能帶來獲利,卻無法決定你的財富格局。
頂尖投資人明白,自己的職責不是對每一顆球揮棒,而是站在打擊區裡等待——有時等待漫長得令人煎熬——直到一顆契合自身架構、性格與資金規模的「好打之球」(fat pitch)出現。錯過機會不是投資的失誤,而是投資的本質。
巴菲特與 Apple:不對稱性的教科書
這套哲學的核心,是一個簡單卻強大的概念:不對稱性(asymmetry)。偉大的投資從來不是線性的。它的下行風險有邊界,上行空間卻沒有天花板;你最多損失投入的本金,卻可能換回數倍、數十倍的報酬。冪次分布之所以存在,正是因為少數投資具備這種形狀。
很少有案例比巴菲特的蘋果更能說明這一點。2016 年,波克夏從約 10 億美元的試探性部位起步,隨後在幾年間安靜地加碼,累積成本約三、四百億美元。這筆持股在市值高峰時突破 1,500 億美元,成為巴菲特職業生涯中獲利最豐厚的單一投資。值得注意的是,當時多數人仍把蘋果視為一家硬體公司,擔心手機市場飽和;巴菲特看到的卻是一個擁有消費品級品牌忠誠度與服務生態的現金機器。共識低估,正是不對稱性最常藏身的地方。
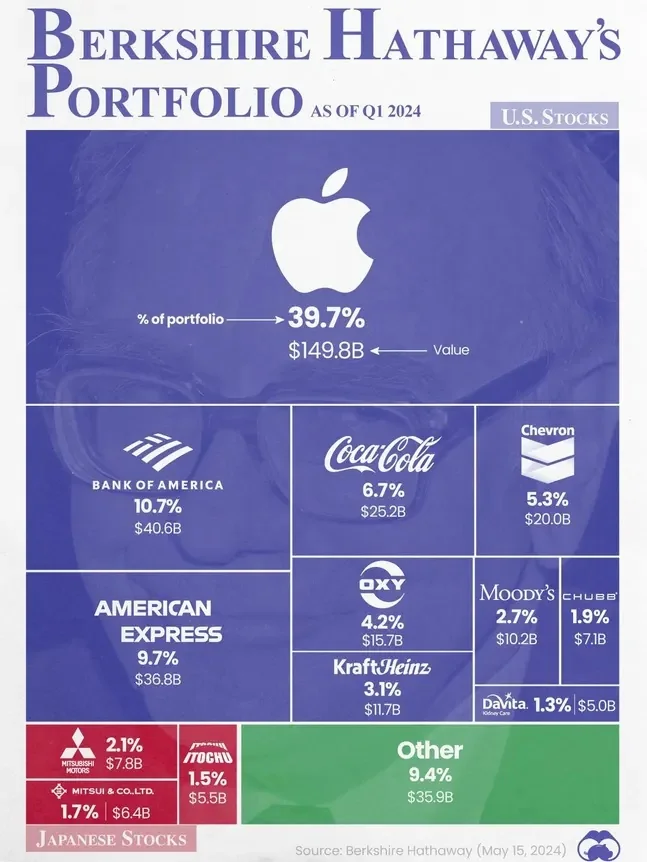
這筆投資完整呈現了巴菲特方法論的三個層次:敢於建立龐大部位的魄力,在波動與質疑中長期持有的定力,以及在估值與部位風險改變時果斷減碼的紀律。2023 年底至 2025 年間,波克夏將蘋果持股減少約三分之二以上;但即便如此,這筆投資仍是他一生最成功的範例,足以證明一次偉大的決策可以撐起數十年的成果。減碼不是否定原本的判斷,而是承認:當價格已充分反映故事,不對稱性就消失了。
傳承的時刻也總會考驗信念。巴菲特本人已在 2025 年底卸下執行長職務,交棒給 Greg Abel;Tim Cook 也從蘋果卸任。對長期投資人而言,這些變化不是追逐或恐慌的信號,而是重新檢視原始投資邏輯的契機:當初讓你下重注的理由,有哪些仍然成立,有哪些已經改變?這個問題問得誠實,比任何即時新聞都重要。
創投的視角:少數贏家支付所有失敗
如果說公開市場的冪次分布還帶著幾分含蓄,創投世界則把它攤在陽光下。Peter Thiel 在《從 0 到 1》裡寫得很直白:一個成功的創投基金,其最佳單筆投資的回報,往往等於甚至超過其他所有投資的總和。大多數案子歸零或勉強回本,真正決定基金命運的,是那一兩家長成巨人的公司。
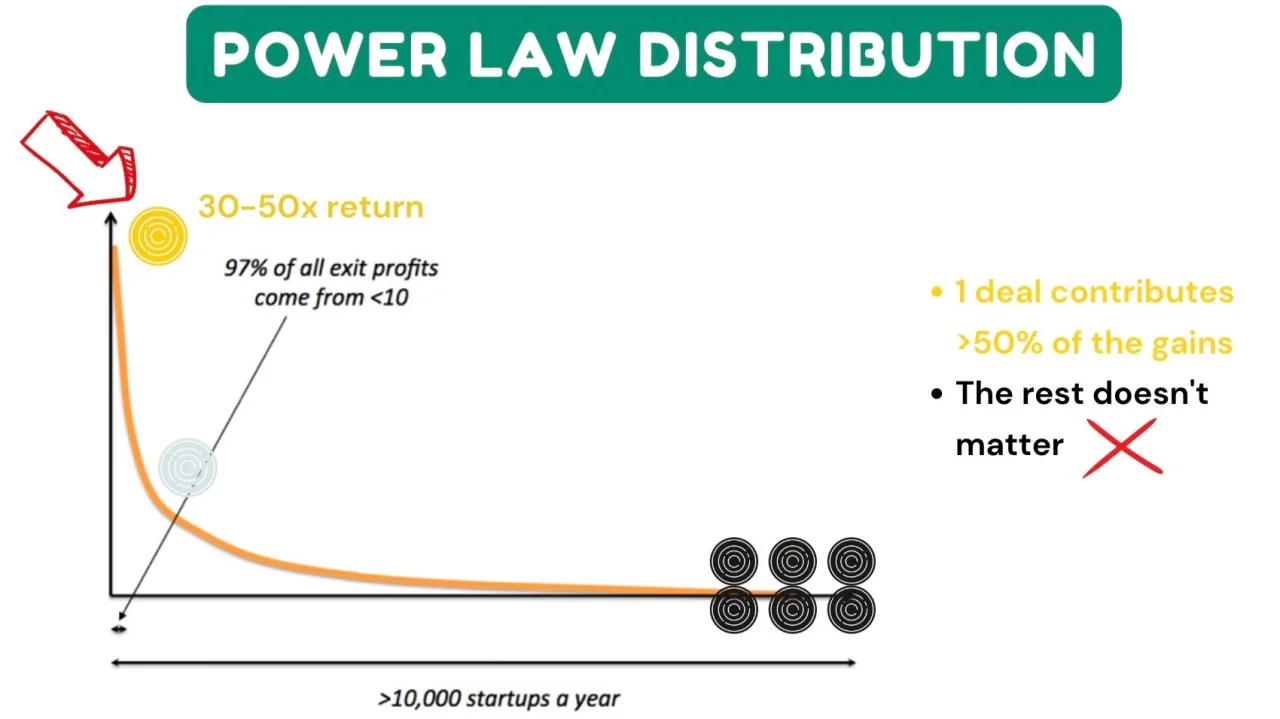
創投與公開市場並置時,會產生一種奇妙的對照:在創投裡,沒有人會因為「錯過」九成案子而焦慮,因為所有人都知道,錯過是常態,判斷才是稀缺;但同一批人走進公開市場,卻常常被每日的漲跌牽著走,彷彿每一檔沒買到的飆股都是一次失職。
其實兩者的邏輯是一致的。創投的紀律不在於投得多,而在於兩件事:一是嚴格篩選,只把資金放在你真正理解、且具備巨大上行可能的標的;二是對贏家保持耐心,不在公司成長的早期就因為帳面翻倍而急著出場。前者避免冪次分布的左尾吞噬你,後者確保你真正吃到右尾。把這兩條原則搬回公開市場,就是巴菲特那張打洞卡的另一種寫法。
不作為的紀律:面對錯過的心理學
這種投資方式最困難的部分,從來不在分析,而在心理。人類天生厭惡錯失:我們會對「本來可以」的結果耿耿於懷,會反覆重播那些沒有出手的決定,會拿自己的帳戶與身邊看似抓住每一波行情的人比較。社群媒體更放大了這種倖存者偏差——你看到的永遠是賺錢的截圖,看不到的是沉默的虧損。
卓越投資人與一般大眾的分水嶺,正在於他們如何安放「錯過」。他們深知錯過的機會無足輕重;不是因為那些機會不存在,而是因為它們本就不具決定性。真正重要的,是能否辨識出那屈指可數的關鍵機會,並在它降臨時果斷出手。哪怕錯過市場上 99.99% 的波動,只要抓對了那極少數幾次,依然可以成就非凡的績效。
曹仁超的「止蝕不止賺」邏輯即是:錯的時候要認,對的時候要讓它跑。這句話的後半段,其實比前半段難得多。多數人能學會停損,卻學不會在一筆好投資上坐得夠久——帳面獲利帶來的焦慮,有時比虧損更難承受。而能讓贏家繼續奔跑的,恰恰是那份「不必時時行動」的從容。
為少數關鍵建立架構
接下來是務實的問題:如何辨識那些真正重要的少數機會?答案不是某個神奇公式,而是一套嚴謹的思考架構——清晰的投資哲學、明確的能力圈,以及對自己「已知」與同樣重要的「未知」誠實以對。
這套架構會迫使你問出完全不同的問題。第一,這項投資是真正出類拔萃,還是只是「還不錯」?還不錯的機會每天都有,而它們正是稀釋你注意力與資金的元兇。第二,它是否落在你最具信心的核心主題上?一個沒有主軸的投資組合,只是一堆偶然的集合。第三,你是否有把握在市場動盪、敘事反轉、長時間不被認同的情況下繼續持有?如果答案是否定的,部位再小都可能在錯誤的時點被你親手賣掉。
以 AI 基礎設施與半導體供應鏈為例,這兩年市場上幾乎每週都有新的「AI 受惠股」被點名,題材從電力、散熱、光通訊一路延伸到記憶體與先進封裝。如果對每一個題材都揮棒,結果多半是在每一波輪動的尾端進場。真正有價值的工作,是退後一步,找出整條產業鏈中供需結構最緊、定價權最強、而市場共識仍然低估的那一兩個環節,然後耐心等待價格給出合理的進場點。
這需要你能在漫長的時間裡按兵不動,而不必為這份「不作為」尋找藉口安慰自己;也需要你在勝率明顯傾斜時,敢於以重倉與堅定的信念出擊。這兩種能力看似矛盾,實則同源:都來自於你對自己判斷框架的信任。這絕非易事,而它本來就應該很難——若是容易,冪次分布的右尾早就被所有人分光了。
結語:少即是多
這種思維帶來的啟示是深遠的。投資的成功,不是永遠預測正確,不是追逐每一道潮流,也不是榨乾每一分短期利益;而是在對的時候足夠正確,並在關鍵時刻贏得足夠大的成果。從這個角度看,投資不再關乎預測,而關乎判斷;不再關乎頻率,而關乎耐心;不再取決於繁複的「多」,而取決於極致的「寡」。
下一次凌晨兩點的推播響起,也許最好的回應,不是點開它,而是把手機翻過去,繼續睡覺。明天醒來,市場依然會在那裡,雜音依然會在那裡;而你要做的,只是在那片永不止息的喧囂中,靜靜等待屬於你的那幾顆好球。
財富的數學其實出奇簡單:少數幾個卓越的決策,經過時間的複利發酵,足以抵銷一整個人生的雜音。其餘的一切,不過是沿途的風景。
訂閱 H&D 投資組合動態
每年數次,精選被投資公司的重要消息。
延伸閱讀
所有文章