觀點H&D Insight
記憶體超級週期的體檢
供給「意外上修」與需求「意外下修」的交叉驗證——記憶體這波漲勢,靠什麼撐起來,又是哪根柱子會先動搖。
過去一年,記憶體股價的漲幅已經超越大多數人的想像——三星、SK海力士股價年初至今分別上漲 248% 與 346%,Micron 與 SanDisk 分別上漲 309% 與 633%。支撐這波漲勢的核心敘事,是「AI需求結構性超越供給,記憶體產業終於擺脫四十年來『兩年漲、兩年跌』的宿命循環」。
但任何一個吃過景氣循環股虧的投資人都知道,真正該問的問題從來不是「現在缺不缺貨」,而是「這個缺口是被什麼撐起來的,以及支撐它的兩根柱子(供給成長速度、需求成長速度)誰先動搖」。
這份報告試圖用純粹的資料去回答一個具體問題:過去六到十二個月,記憶體供給端是否出現了原本沒有規劃、卻臨時大幅加碼的產能;同一段時間,需求端是否也出現了原本樂觀、卻被迫下修的跡象。如果兩者同時發生——供給比預期更多、需求比預期更少——那麼目前靠供需錯配吃到的紅利,理論上會比市場現在認知的更脆弱。
我盡力把正反雙方的研究都攤開,包括直接否定這個邏輯的機構報告,最後收斂出幾個可供參考、但絕非武斷預測的結論。
本報告使用的兩個核心變數定義如下:
- ΔP(漲價紅利):一段時間以來,記憶體價格已經累積上漲了多少。這是一個存量指標,反映供需失衡的嚴重程度,被市場定價兌現出來多少。
- ΔQ(追趕動能):各家記憶體廠的實際產出,有沒有開始加速追上供需缺口。這關心的不是「某一季出貨量成長了幾%」這種單一時點的流量數字,而是供給成長速度本身的變化趨勢——缺口正在擴大,還是開始收斂。
整份報告真正想問的問題,可以濃縮成一句話:ΔP這個已經兌現的漲價紅利,能撐到ΔQ真正加速、開始侵蝕缺口之前多久?
供給端——資本支出與產能規劃的「意外上修」證據
資本支出:溫和上修,但實際位元貢獻要等到2027年以後
TrendForce 在 2025 年 11 月的產業資本支出調查中,給出了一個乍看矛盾、實則關鍵的結論。先看數字:
乍看之下,14% 與 5% 的資本支出年增率,遠不及同期記憶體價格動輒 60-90% 的漲幅,這本身就是一個值得玩味的落差——如果真的是供給極度短缺、廠商應該用盡全力擴產,為何資本支出增幅遠遠落後於價格漲幅?
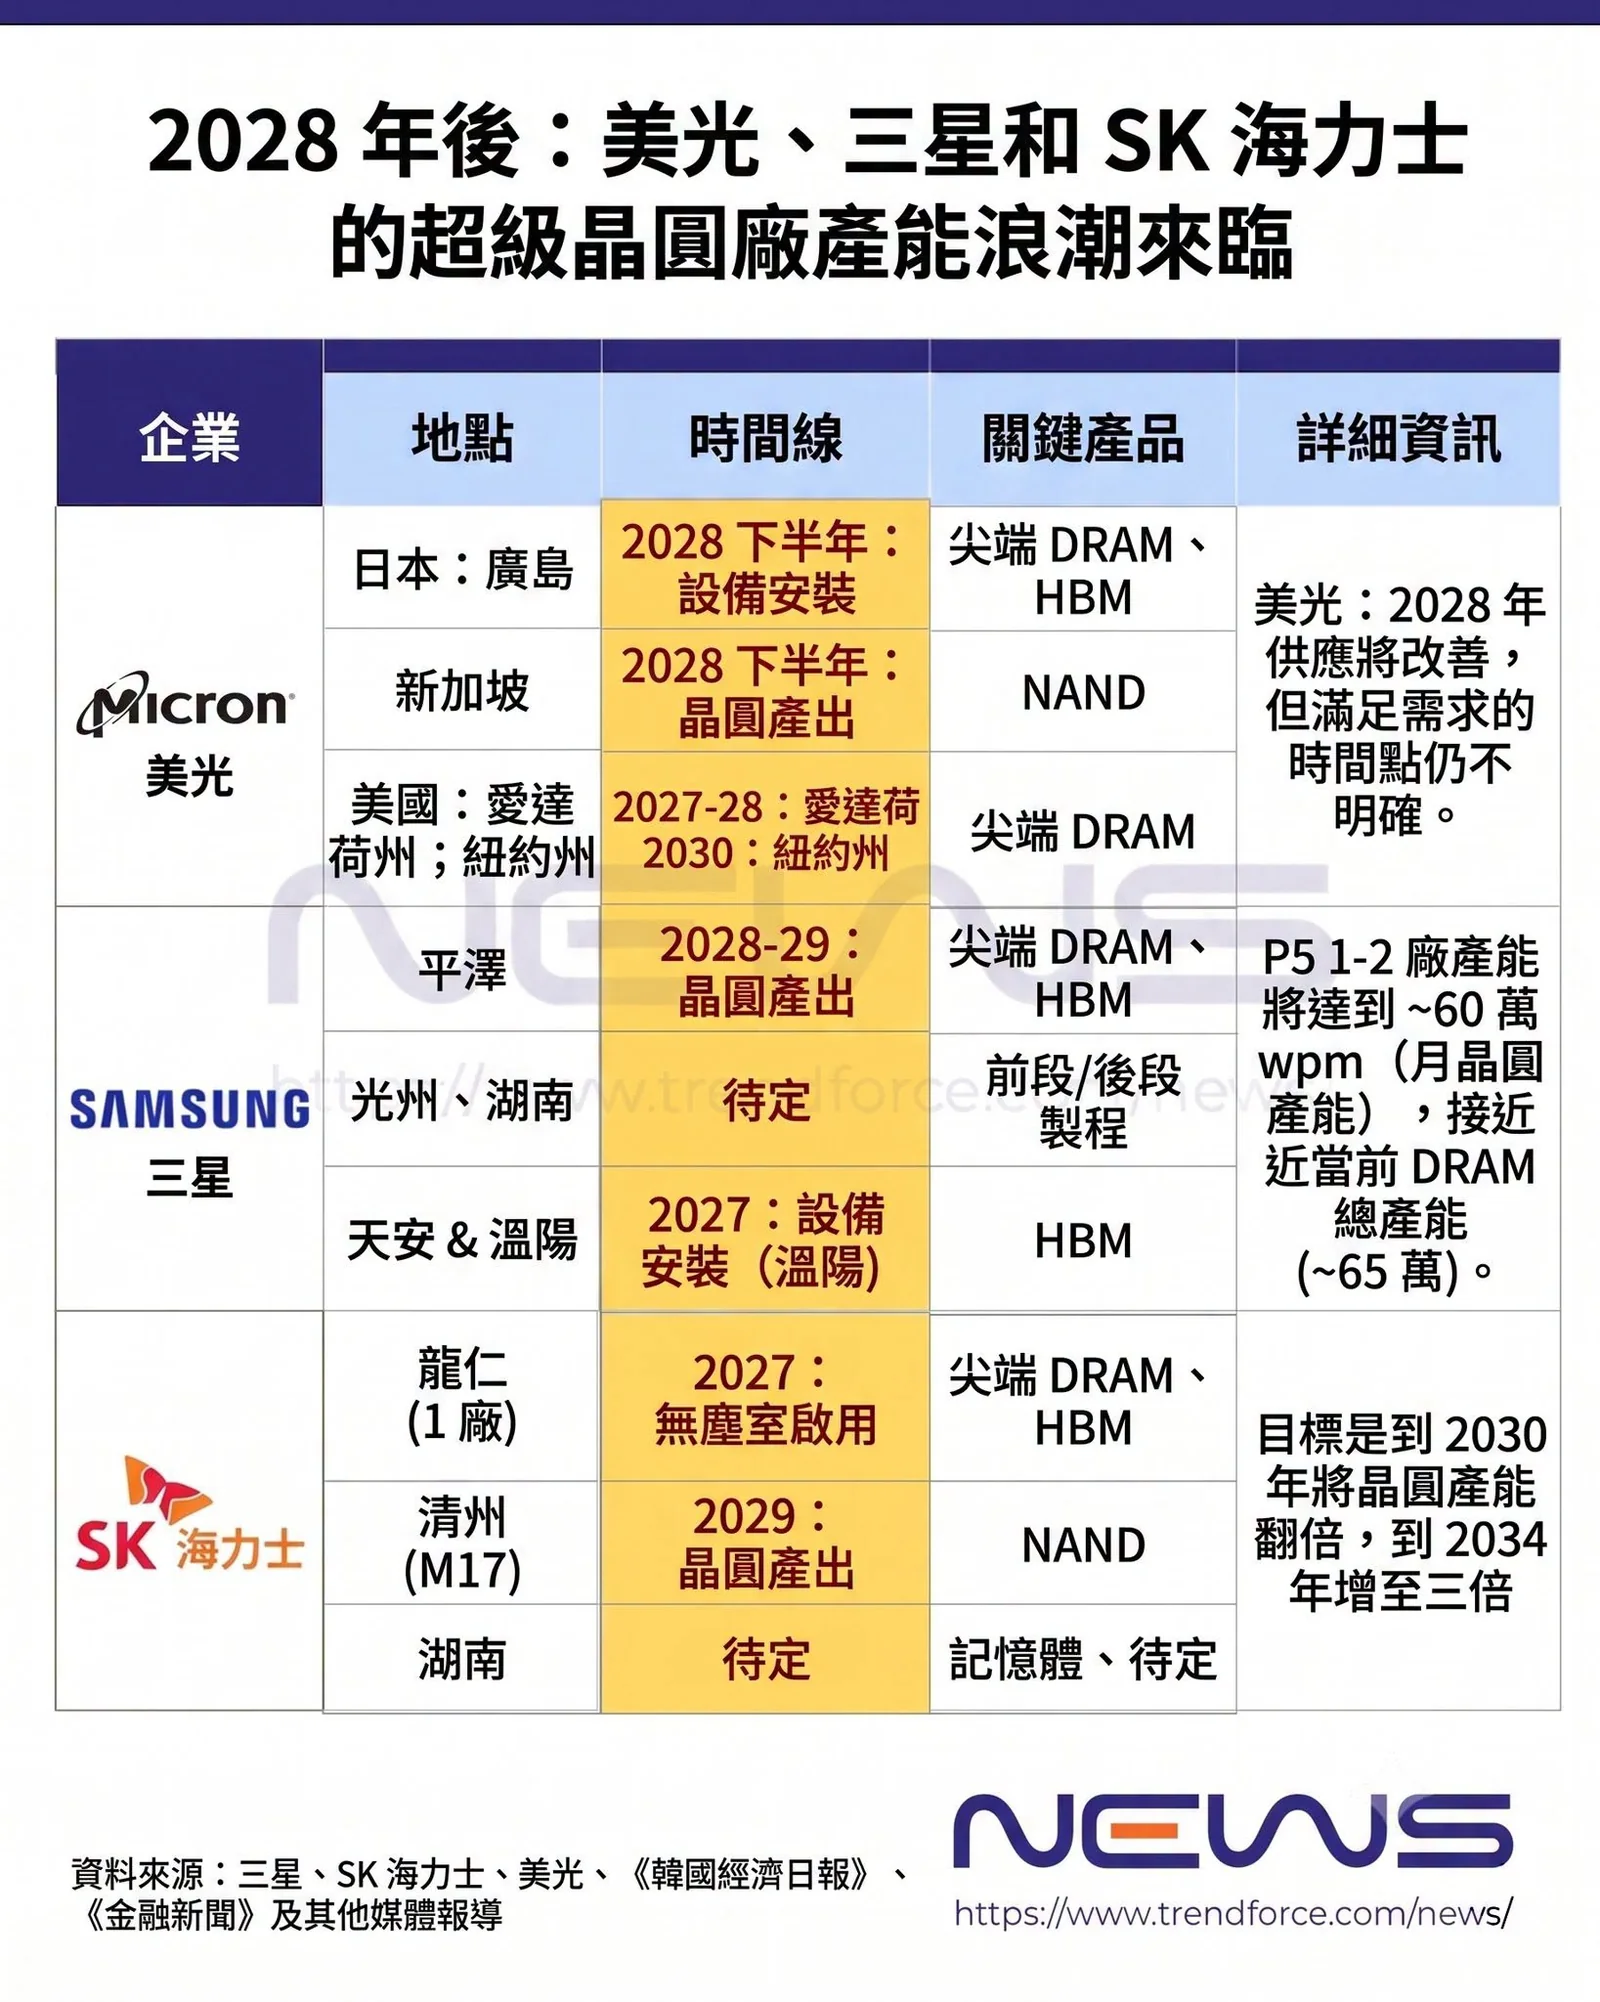
TrendForce 自己給出的答案更直接:即便資本支出上修,對 2026 年 實際位元供給成長的影響「有限」。原因在於 DRAM 產業的無塵室(cleanroom)產能普遍受限——只有三星與 SK 海力士能夠小幅擴充既有產線,Micron 則必須等待美國新建的 ID1 晶圓廠投產,而這最快也要到 2027 年才會發生。換句話說,2026 年資本支出的增加,很大一部分其實是「把錢花在製程升級(如混合鍵合、堆疊層數提升)與 HBM 高值產品」,而不是「蓋出更多晶圓廠」。
這是此前擺在眼前的公認事實:供給端的「意外上修」,目前主要反映在「宣布的資本支出金額」與「規劃中的新廠時程」,而非「已經兌現的實際位元產出」。
個別廠商:具體的「原本沒規劃、臨時大幅加碼」案例
比產業總體數字更能說明問題的,是幾個具體到令人無法忽視的個案。
案例一:SK海力士龍仁市廠區,投資規模五倍跳升
根據 TrendForce 引述韓國媒體 Chosun Biz 與經濟日報的報導,SK 海力士龍仁市廠區的投資規模,從原本規劃的 128 兆韓元,在 2026 年 6 月底的政策宣布中直接跳升到 600 兆韓元——接近五倍的規模擴張。與此同時,原訂第四座晶圓廠2045年完工的時程,被提前整整 12 年,改為 2033 年目標。這不是漸進式的產能調整,而是政策層級(南韓總統李在明「三大百兆投資計畫」)介入後的一次性、跳躍式資本支出重新設定。
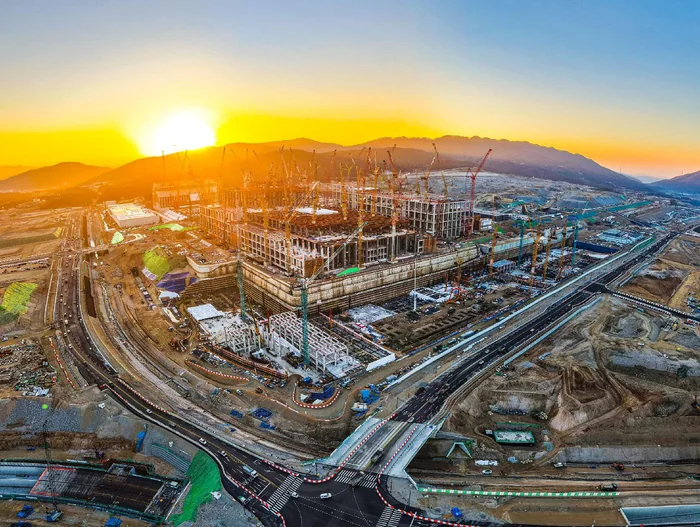
同一份報導也指出,三星與 SK 海力士合計高達 800 兆韓元的擴產計畫,已經開始排擠設備供應鏈——包括 EUV 微影機、蝕刻設備、光罩、CMP、沉積設備等關鍵工具的產能,可能反過來壓縮台積電與英特爾在先進製程(2 奈米以下)的擴產節奏。這代表這波記憶體廠的臨時加碼,其外溢效應已經大到足以影響邏輯晶片產業的設備排程。
案例二:Micron 資本支出指引一年內三次上修
追蹤的 Micron 逐季財報可以清楚看到資本支出指引的軌跡:
短短半年內,單一財年的資本支出指引就上修了50%,公司承認是為了滿足超出預期的 HBM 與 1-γ DRAM 供給能力需求——目前的擴產步調,是被動追趕需求的結果。
案例三:三星 P5、P6 廠的時程與規模同步上修
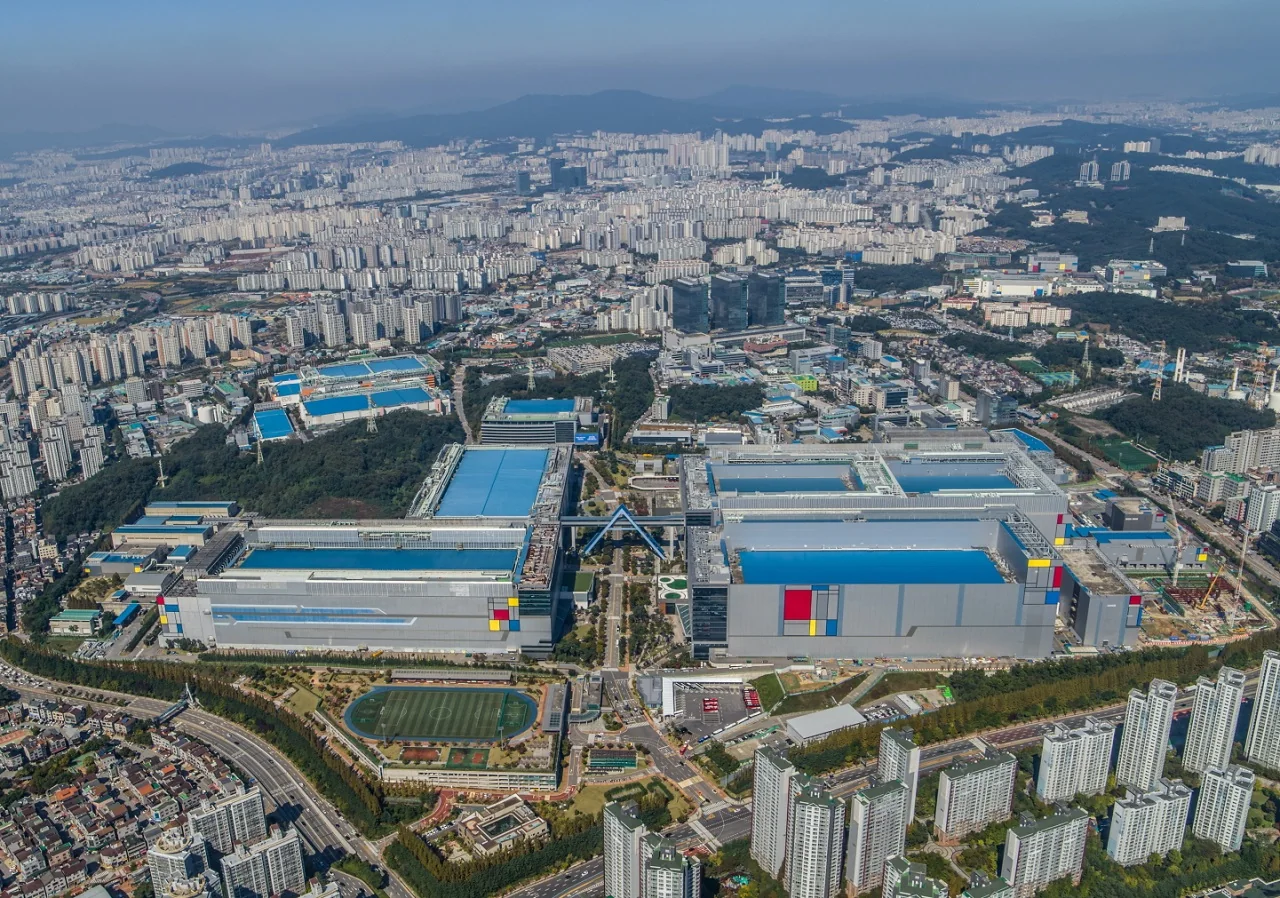
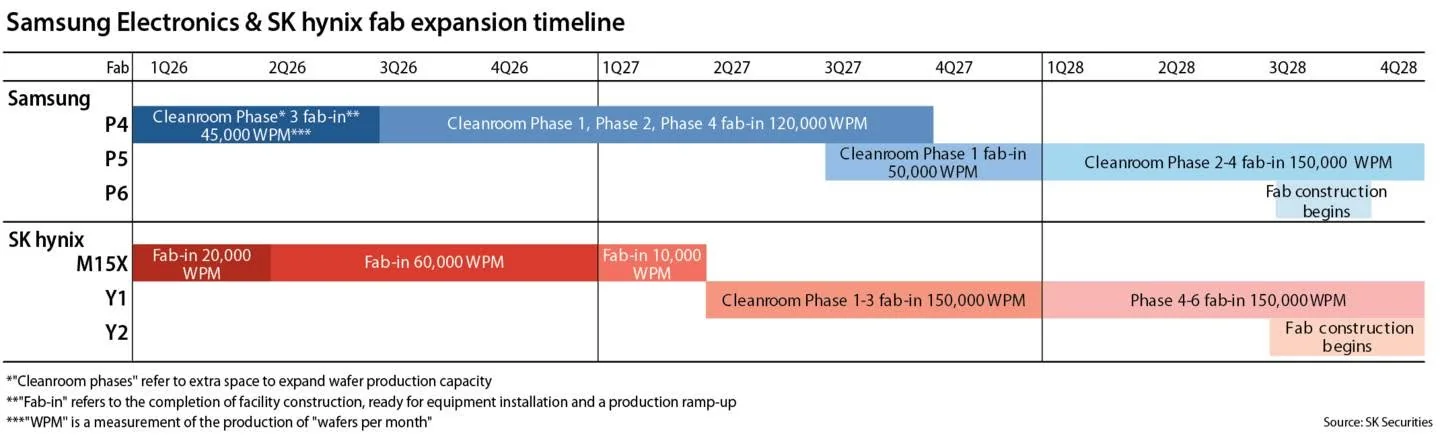
Samsung 在平澤市的 P5 廠(I、II期)與 P6 廠,同樣經歷了規劃規模的擴大與動工時程的提前——P5 廠合計規劃產能一度上看接近三星現有全球 DRAM 總產能的規模,動工時程也較先前市場預期提前約半年。三星 HBM 整體產能目標,也在 2026 年內從約 17 萬片/月的水準,上修至年底前達 25 萬片/月的目標,相當於一年內擴充 50%。
全球晶圓設備支出(WFE)預測的上修軌跡
Morgan Stanley 在 6月22日發布的記憶體 WFE 報告給出了具體的數字佐證:
這份報告給出一個重要的產業觀察:2026年DRAM WFE的上修,主要來自既有廠房設備升級,而非全新廠房興建——也就是說,這一輪的供給加速,大部分仍是在既有基礎上「擠出更多產能」,真正意義上的全新晶圓廠(如三星 P5 II期、SK 海力士龍仁 II 期)要等到 2027 年後才會顯著貢獻。
供給端小結:上修是真的,但兌現時間集中在2027年
把上述三個層級的證據疊在一起,可以得出一個相對客觀的供給端結論:
- 資本支出與投資規模的上修確實存在,且部分案例(SK海力士龍仁廠區)幅度驚人,這符合「原本沒規劃、臨時大幅加碼」的描述。
- 但這些上修絕大部分反映在「宣布金額」與「規劃時程」上,實際位元產出的兌現高度集中在2027年之後——這與TrendForce「2026年資本支出對位元供給影響有限」的觀察一致。
- 因此,供給端「上修」這件事本身,短期(2027年上半年以前)對供需缺口的緩解作用有限,真正的考驗要等到 2027 年以後新產能陸續投產後才會顯現。
需求端——消費性電子的「意外下修」與 AI 需求的分歧
由於記憶體短缺,消費性電子的記憶體需求,確實出現了「比原先預期更差」的訊號,同樣來自 TrendForce 在不同時間點的連續下修,形成一條清晰的軌跡:
短短四個月內,筆電出貨預測從「原估成長 1.7%」惡化到「衰退 14.8%」,落差接近 16.5%。這絕對是因為記憶體價格漲幅推升整機 BOM 成本(消費性電子的價格敏感性遠高於 AI 伺服器),迫使品牌廠一方面調漲終端售價、一方面降低規格配置(例如將低階手機的記憶體規格重新降回 4GB),雙重壓力導致終端需求進一步萎縮。
這是「內生性需求毀滅」,不完全是獨立的需求疲弱——但後果同樣真實
這一輪消費性電子需求的下修,很大程度上是記憶體漲價本身造成的「內生性需求毀滅」,而非一個完全獨立於供給面之外的需求萎縮。換句話說,不是消費者突然不想買手機和筆電了,而是漲價本身讓品牌廠主動減產、消費者被迫接受降規格的產品。
從純理論角度看,這種內生性的需求反應,某種程度上是價格機制運作正常的證明,未必代表「真實需求」出了問題。但從投資判斷的角度,這個區分意義不大——因為無論下修的成因是什麼,它最終都會反映在記憶體廠的出貨量(Bit Shipment)數字上,而我們先前已經證實,Micron 目前的營收成長幾乎全數仰賴 ASP 累積漲幅(ΔP),出貨量成長對缺口的追趕(ΔQ)貢獻極其有限。
如果連這極其有限的 ΔQ 還持續被消費性電子這端的需求毀滅侵蝕,意味著支撐整個定價權的「供給短缺」敘事,有一部分其實是供應商自己主動限制出貨給低毛利終端市場所人為製造出來的,而非單純的「市場需求爆炸、供給怎麼追都追不上」。
這也解釋了 TrendForce 報告中一個看似矛盾的現象:個人電腦 DRAM 的系統性需求已被下修,但供應商同時減少對 PC 組裝廠與模組廠的出貨,導致這些客戶被迫以更高價格向供應商或模組商採購——價格在需求走弱的情況下,反而因為供給端主動限量而持續上漲。
AI 資料中心需求:規模仍在成長,但能見度隨時間急遽下降
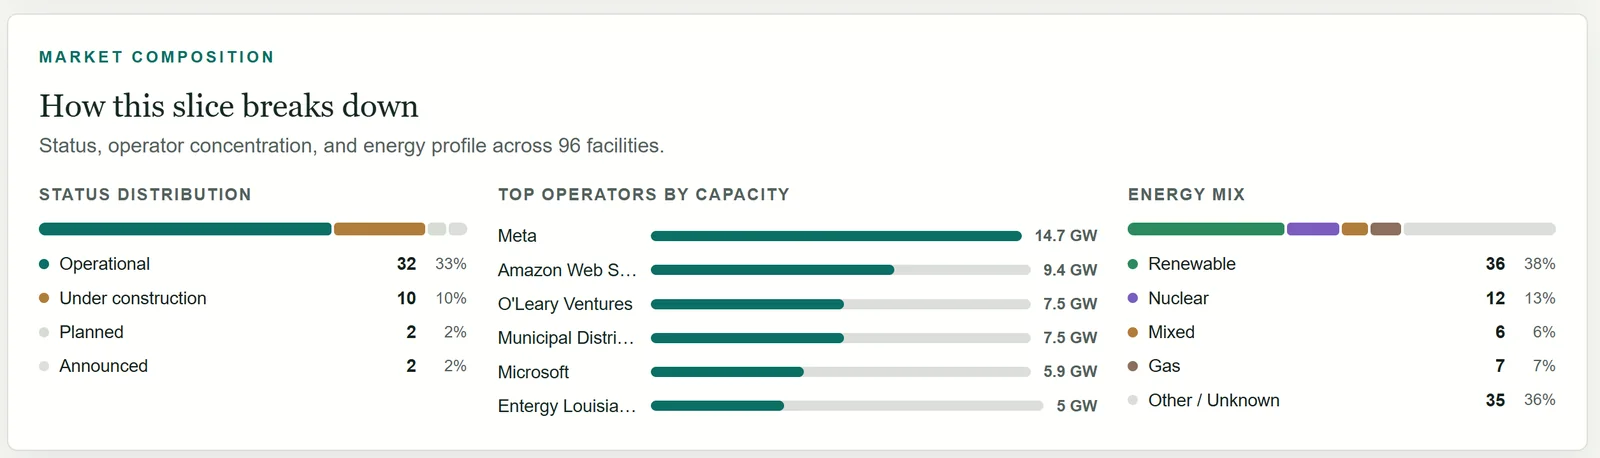
此前針對 AI Data Center Index 資料庫的調查發現,一個結構性的資料特徵值得在此重申:
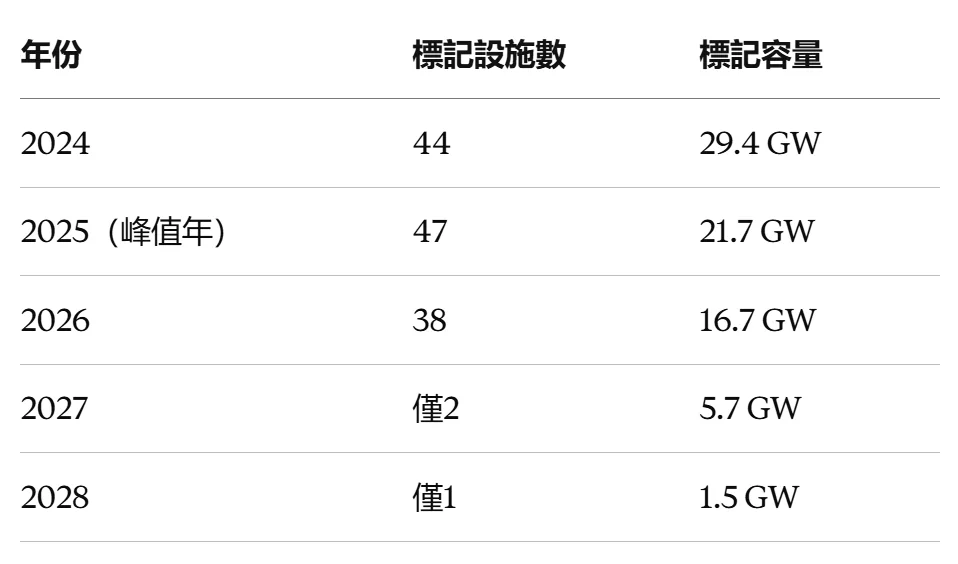
2027 年以後可供標記具體時間點的設施數量斷崖式下滑,不代表產業真的停止擴建,而是反映「越遠期的AI資料中心計畫,其具體動工/併網時間表就越模糊」。這意味著:目前市場對 2027 年以後 AI 資料中心需求的預期,本質上建立在比 2025-2026 年更薄弱的資訊基礎上,任何一個大型雲端服務商的計畫延遲或取消,都會比在近期年度造成更大的預期修正幅度。
Meta轉向賣方:需求端出現的第一道具體裂縫
7 / 1日,Bloomberg 與 CNBC 報導 Meta 正在籌備「Meta Compute」業務,計畫將過剩的 AI 運算容量出售給外部客戶,直接與 AWS、Azure、Google Cloud 及 CoreWeave、Nebius 等業者競爭。消息公布當天:
- Meta股價上漲8.8%
- 但 Micron 重挫 10.6%、AMD 下跌6.9%、Nvidia 下跌 1.3%
市場的解讀非常直白:至少一家全球最大的 AI 基礎設施買家,其GPU數量已經超過自身業務(廣告排序、Feed 推薦、Llama 訓練)所能消化的實際需求。
同一週,SoftBank 也宣布成立「SB Neo」子公司,計畫自2027財年起向美國企業(含其他大型科技公司)出售 AI 運算容量;SpaceX 則被報導將 Colossus 園區的閒置容量轉租給 Anthropic 與 Google。
三個獨立訊號在同一時間窗集中出現,比單一公司的個別表態更值得重視。
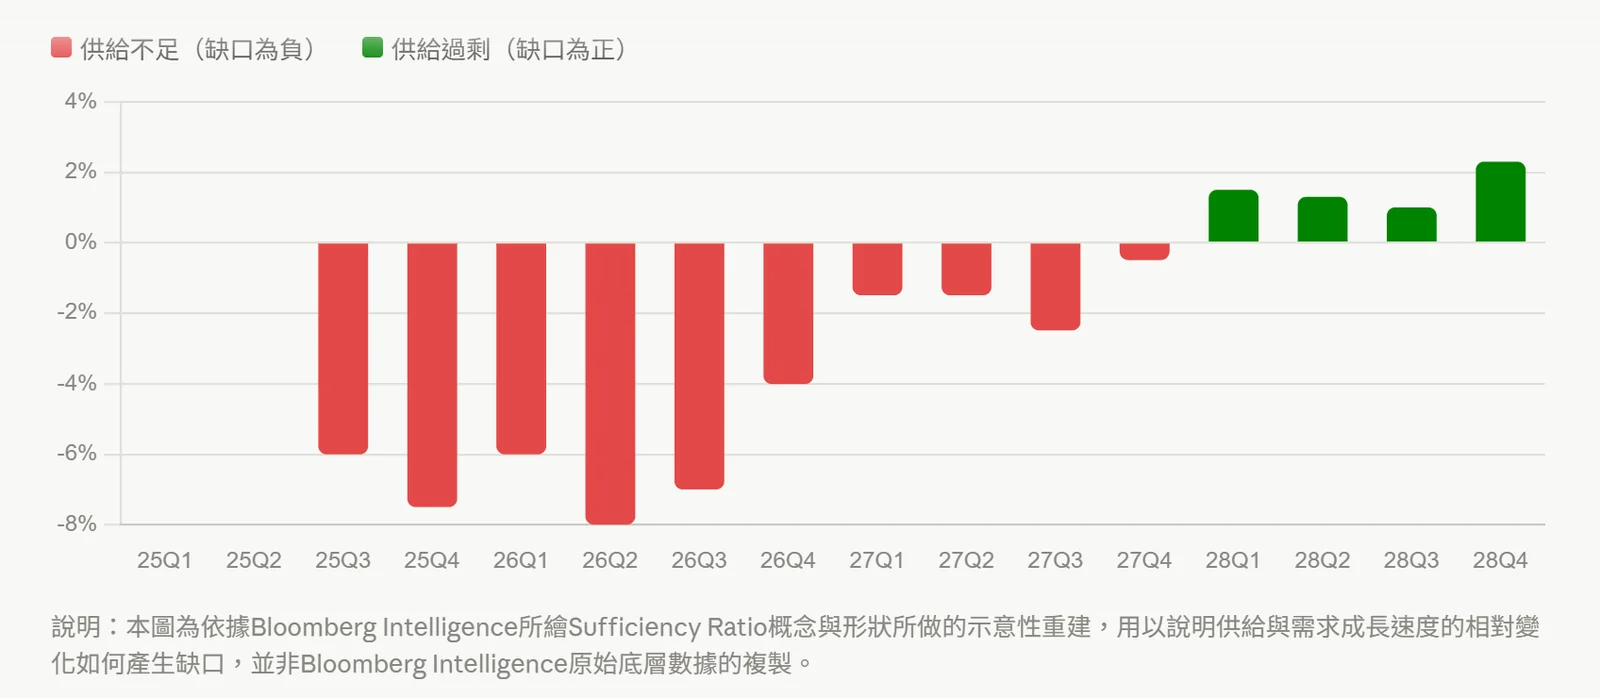
這與 Bloomberg Intelligence(”Michael Burry Is Right About Memory Chipmakers,” July 6, 2026)供需缺口圖表邏輯完全吻合——不是供給端追上來緩解了缺口,而是需求端率先出現「自建產能消化不了」的裂縫,兩條路徑殊途同歸,都指向同一個結果:供需極度緊張的狀態,開始出現鬆動跡象。
Neocloud資本支出與營收的落差:需求兌現能力的量化證據
CoreWeave 與 Nebius 均手握約 3.5GW 的「合約電力容量」,但實際已通電、可供 GPU 運轉的「已通電容量」僅 1GW 上下,轉換通常需要 12-24 個月。
這個落差本身就是一種需求端的「未兌現風險」——這些合約代表的是「承諾中的需求」,而非「已經在消耗運算資源、產生實際token營收的需求」。
一旦轉換速度不如預期(例如電力併網延遲、GPU 交期延後),這些帳面上的「需求」就會持續停留在合約階段,不會反映成真實的記憶體/運算資源消耗。
供需缺口的量化交叉驗證
把供給端與需求端的證據放在一起,我們可以引用兩個獨立機構的量化模型互相驗證:
Bloomberg Intelligence「Sufficiency Ratio」
DRAM 漲價速度轉負
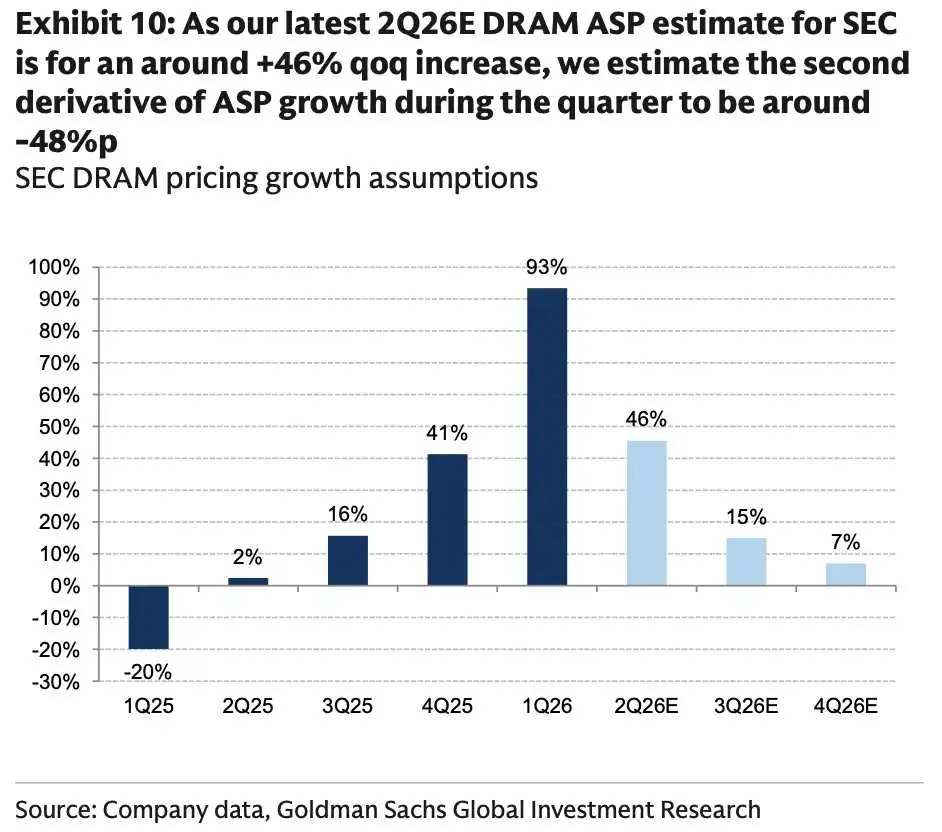
Goldman Sachs 6月報告指出,三星 2026 年第二季 DRAM 均價季增約 46%,但這個漲幅的「二階導數」(漲價速度的加速度)約為 -48% ——代表漲價動能已經開始減速,即便價格本身還在上漲。
JPMorgan 的多頭反證:45萬片/月的長期缺口
但是 JPMorgan 的報告仍給出了一個規模驚人的反向估計:即便廠商積極擴產,2026至2030年間,AI記憶體供給仍將無法滿足雲端業者的龐大需求,缺口估計達每月 45 萬片晶圓。
這個數字如果成立,代表即便 2027-2028 年新產能大量投產,也未必能真正填補缺口,這與 Bloomberg Intelligence「2028年轉為過剩」的推論方向相反。
JPMorgan 的模型顯然對 AI 需求的長期成長率假設遠比 Bloomberg Intelligence 樂觀)。
多頭陣營的完整論證——「這次真的不一樣」
在下結論之前,必須完整呈現否定「供需錯配紅利脆弱」這個邏輯的機構觀點,這些論證並非空穴來風,而是有具體的財務模型支撐。
1️⃣UBS:長約(LTA)正在打破四十年的循環詛咒
UBS 的核心模型:即便計入 LTA 後,就算 2029 財年 DRAM 現貨價暴跌 50%,Micron 的年度每股盈餘仍能維持在 100 美元以上。
UBS估計,LTA 可以把 DDR 價格從週期高峰到低谷的波動幅度收斂約 50%;到 2027 年,全產業 DDR 位元出貨量將有 20-30% 被固定價長約鎖定,在雲端龍頭業者的 DDR5 採購中,固定合約占比甚至可能達到 60-70%。若週期性真的消失,記憶體股不應再用景氣循環股估值(8-15倍本益比),而應該用近似公用事業的估值(20-30倍本益比)。
2️⃣JPMorgan:直接以報告標題宣告「LTA正在消除儲存產業的週期性」
JPMorgan 給予這些長約 8 倍本益比(基於 2026-2027 年預估獲利),相較於過去下行週期的 6 倍已明顯上修,並大幅調升目標價:三星電子上調至 48 萬韓元、SK 海力士從 180 萬韓元大幅上調至 300 萬韓元、Kioxia 目標價從 3.8 萬日圓翻倍至 8 萬日圓(市場最高目標價)。
3️⃣Morgan Stanley:把 HBM 價格假設從「逐年下滑」改為「逐年上升」
Morgan Stanley 將 SK 海力士 2026-2028 年 EPS 預估分別上調 6%、3%、14%,目標價從 170 萬韓元上調至 260 萬韓元。
背後兩個關鍵假設改變:原本預期 2028 年進入下行週期的一般型 DRAM 價格,現在預期因 LTA 提供價格底線保護,2028 上半年仍可維持穩定;原本預期 2026-2028 年每年下滑 5-10% 的 HBM 價格,現在改為逐年上升的假設。
4️⃣Citigroup:HBM 擠壓一般 DRAM 產能,形成結構性短缺
Citigroup 的邏輯與供給端證據互相呼應:HBM 生產會排擠一般 DRAM 的晶圓產能,導致一般型記憶體也陷入長期短缺,這與我們先前討論 SK 海力士、Kioxia 策略性偏重高毛利產品(HBM、企業級SSD)而犧牲消費性市場出貨量的邏輯完全一致。
空頭陣營與歷史殷鑑——LTA 不是萬靈丹
同樣必須誠實呈現的是,反對「這次不一樣」敘事的證據同樣扎實,而且部分來自對LTA 本身機制的深度拆解。
1️⃣2017 年的前車之鑑:長約曾經失敗過一次
有分析明確指出,LTA 並不能讓記憶體產業完全逃脫週期性,過去也曾經失敗過:2017年DRAM短缺時期,產業同樣簽署過前瞻採購協議,但當需求放緩、庫存上升後,DRAM價格在短短 2-3 季內下跌超過 40%,客戶延遲交貨,合約承諾最終被重新設定回接近現貨與市場水準,那一輪的長約並未真正鎖住週期。
2️⃣LTA 內部機制的脆弱點:不是所有長約都一樣
LTA 本質上是一組可調參數的組合,而非單一決策,其中最關鍵的變數包括:
- 合約期限(通常 3-5 年):期限越長,供應商能見度越好,但合約價格偏離市場價的機率也越高
- 固定/浮動比例:這是最重要的槓桿,範圍從 100% 固定價,到接近 50/50 固定浮動混合都有可能
- 價格錨定基準:錨定在 2026 年較早的季度、還是較晚的季度,當價格單季波動動輒超過 50% 時,「誰選擇錨定基準」本身就隱含了對週期方向的預判
這份分析同時提出一個值得警惕的結構性風險:大型消費性終端品牌(如 Apple)作為「被記憶體漲價壓縮毛利的一方」,存在誘因去悄悄扶植、資助非主流供應商(例如中國廠商,或者更可能是日本廠商,因為 Apple 與 Kioxia 在 NAND 領域已有深厚關係),用來把價格拉回來——這正是寡占紀律過去瓦解的典型路徑,作者強調這不是斷言正在發生,而是指出這個誘因結構本身就存在。
3️⃣中國國家隊:另一個結構性變數
同一份分析點出第二個結構性風險來源:中國政府。從北京的角度自問——還有什麼產業比一個「歷史上高度週期性、但戰略上極其關鍵」的大宗商品,更值得國家資本挹注?這正好呼應我們先前整理的CXMT、YMTC逆勢擴產、CXMT即將透過科創板IPO募資擴產的具體事實。
4️⃣獨立機構的謹慎聲音
TechInsights 直接預測產業將在 2027 年出現下行週期,暗示這波漲價高峰屆時早已結束。
渣打銀行全球首席投資長 Steve Brice 在 2026 年 5 月接受 CNBC 採訪時直言,他認為南韓股市的樂觀情緒高峰「已經不遠」,並透露已建議客戶對部分南韓資產部位獲利了結、轉向更全球分散的投資組合——值得注意的是,三星與SK海力士兩檔股票合計占南韓 KOSPI 指數權重超過 50%,這代表整個南韓大盤指數的漲跌,某種程度上已經與記憶體週期高度綁定。
5️⃣Michael Burry的做空:鎖定的正是我們已驗證的具體供給項目
Michael Burry 公開放空 Micron,形容這檔股票「比任何股票都更能定義何謂週期性」。他的做空邏輯直接點名了南韓的巨額資本支出計畫(SK 海力士龍仁廠區 600 兆韓元投資),以及 CXMT 準備透過 IPO 募集至少 295 億人民幣,為擴產備妥銀彈——這兩項都不是抽象的看空情緒,而是對應到具體、已公告、有明確地址與時程的供給項目。
交叉驗證後的理性結論
把六個部分的證據放在一起,可以歸納出以下幾點相對客觀、且經過正反雙方交叉驗證的結論:
1️⃣供給端的「意外上修」是真實存在的,但兌現時點集中在2027年後
SK 海力士龍仁廠區投資規模五倍跳升、Micron 資本支出指引半年內上修 50%、三星 P4/P5/P6 提前動工,這些都是具體、可驗證、非市場情緒臆測的事實。
但 TrendForce 的資本支出分析同時證實,這些上修對 2026 年實際位元供給的貢獻有限,真正的產能兌現要等到 2027 年(Micron Idaho 1)甚至更晚(SK海力士龍仁 I 期完整貢獻約落在 2027-2028 年)。
這意味著:如果供給端真的要對目前的高價格構成實質壓力,最快也要等到 2027 年下半年到 2028 年之間才會全面顯現——這正是 Bloomberg Intelligence 模型顯示缺口轉正的同一個時間帶,兩者互相印證。
2️⃣需求端的下修目前主要集中在消費性電子
智慧型手機、筆電生產預測的連續下修(尤其是筆電出貨預測四個月內從 +1.7% 惡化到 -14.8% 的劇烈修正),是不容否認的事實。但這個下修很大程度上是記憶體漲價本身壓縮終端利潤所導致的「內生性需求毀滅」,而非獨立於供給面之外的總體經濟需求疲軟。
這個區分在理論上重要,但在投資判斷上意義有限——因為無論成因是什麼,它最終都會反映在記憶體廠的實際出貨量數字上,而我們先前已經證實,目前記憶體廠的營收成長幾乎全數仰賴已兌現的漲價紅利(ΔP),供給追趕缺口的動能(ΔQ)貢獻極其有限,任何進一步侵蝕ΔQ的因素,都會讓「ΔP這個漲價紅利還能撐多久」這個問題變得更加敏感。
3️⃣AI需求端本身也開始出現裂縫,且發生的時間比多數人預期得更早
Meta 轉向賣方、SoftBank 成立 SB Neo、SpaceX 轉租 Colossus 閒置容量,三個獨立訊號集中在同一週出現,加上 neocloud 業者(CoreWeave、Nebius)資本支出與營收之間長期存在 2-3 倍的落差、合約容量與實際通電容量之間普遍存在 12-24 個月的轉換時間差——這些都指向一個結論:AI基礎設施需求的「兌現能力」,本身就存在著與記憶體供給端相似的時間落差問題,需求端的「意外」不必然只會發生在 2027 年以後,Meta 的案例證明它可能提前浮現。
4️⃣多頭陣營的LTA論證有紮實的財務模型支撐,不應輕易否定
UBS、JPMorgan、Morgan Stanley、Citigroup 四大機構的目標價上修,都建立在具體、可驗證的財務模型之上,而非單純的情緒性樂觀。
LTA 若真如公告所述具備不可撤銷、現金保證等特性,確實能夠顯著收斂記憶體廠獲利的週期波動幅度,這也是為什麼即便 ΔQ 真正加速、開始侵蝕 ΔP 這個漲價紅利、現貨價開始鬆動,記憶體廠的財報端獲利未必會像過去週期那樣斷崖式下滑。這是判斷「供需錯配紅利是否脆弱」時,不能忽略的緩衝機制。
5️⃣但 LTA 本身也存在結構性脆弱點,2017 年的失敗殷鑑不宜輕忽
LTA 的固定/浮動比例、價格錨定基準等內部參數,決定了它究竟是「真正打破週期」還是「換一種形式延後週期」。
2017年類似協議最終仍在 2-3 季內被市場力量瓦解的歷史,加上大型終端品牌(如Apple)存在誘因扶植替代供應商、中國國家資本持續加碼本土產能兩項結構性風險,意味著 LTA 能否真正撐住 2027-2028 年可能出現的供需反轉,目前仍是一個未經完整市場週期驗證的假設,而非已經證明成立的事實。
👉記憶體股風險與機會並存,但風險/報酬比正在惡化
綜合以上,這份報告最終想給出的參考結論是:
- 不建議因為單一、兩天的股價回檔就直接轉為全面悲觀——供給端的實質衝擊要等到2027年後才會全面顯現,在此之前,價格理論上仍有維持高檔甚至再創新高的空間,尤其若LTA機制確實發揮預期中的緩衝效果。
- 但也不建議忽略「二階導數已經在減速」與「Meta 等指標性買家開始出現需求裂縫」這兩個提前指標——這些訊號通常領先實際財報數字轉差 6-18 個月出現,是值得持續追蹤、而非直接下定論的領先指標,而不是落後指標。
- 真正決定股價能否維持高檔的關鍵變數,不是「需求是否還在成長」,而是「LTA機制究竟能發揮多大程度的緩衝效果」——如果多頭陣營的模型成立(20-30%位元出貨量被長約鎖定、價格波動收斂50%),即便2027-2028年供需缺口如Bloomberg Intelligence模型轉正,記憶體廠財報端的獲利波動也可能遠比過去溫和;但如果2017年的歷史重演(合約在需求真正轉弱時被重新協商、價格被打回市場水準),供給與需求同時反轉的衝擊將會非常直接。
- 建議追蹤的具體先行指標,依重要性排序:各家記憶體廠逐季法說會公布的 Bit Shipment 與 ASP 拆解數字,並觀察 Bit Shipment 成長率本身逐季是否加速(追蹤 ΔQ 是否開始加速收斂缺口,而非只看單季 ASP 漲幅這個 ΔP 的存量數字)LTA 合約中「固定價」與「浮動價」的實際比例揭露(觀察廠商是否願意進一步提高固定價鎖定比例,這代表管理層對自身長期定價權的信心程度)主要雲端業者(尤其 Meta、Microsoft、Google、Amazon)的資本支出指引是否出現方向性轉折(而非僅是單季波動)CXMT、YMTC 等中國本土廠的實際量產進度是否如期兌現(若提前,將加速供給端追上需求的時間點)2027年新產能(Micron ID1、SK 海力士 Yongin 一期、CXMT 上海一期)的實際良率爬坡速度,是否符合原訂時程
我的忠實讀者應該都知道我也是局中人,此刻也正在 suffer 中。這份報告無意、也無能力精準預測記憶體股價的高點在哪一天出現。但透過把供給端與需求端的證據並排檢視,可以清楚看到:「供給比原先預計增加、需求比原先預計減少」這個一升一降的現象確實正在發生,只是目前規模尚未大到足以推翻多頭陣營用LTA機制建構的估值敘事。
真正的考驗,將發生在 2027 年——明年下半年起,是供給端新產能開始大量兌現、AI 資料中心需求能見度天生最模糊、以及 LTA 機制首次面臨真實需求轉弱測試的三重匯聚點。在那之前,任何單一利空消息造成的股價回檔,都更適合被理解為「市場提前為這個匯聚點定價」的正常反應,而非「泡沫已經破裂」的確定訊號。
訂閱 H&D 投資組合動態
每年數次,精選被投資公司的重要消息。
延伸閱讀
所有文章